もし、わが子が家を建てるなら。
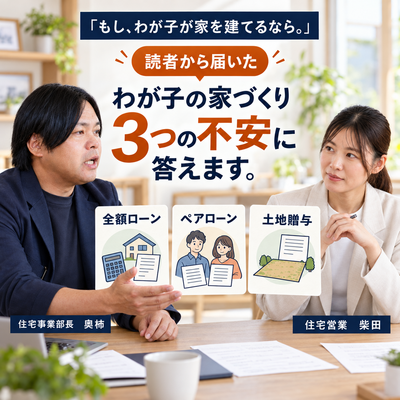
第10回|読者から届いた「わが子の家づくり」3つの質問に答えます。
このシリーズを読んでくださった方から、「自分の子どもが家を建てようとしているが、親として何と伝えればよいか」というご質問をいただきました。
頭金なしの全額ローン、夫婦二人で組む高額なペアローン、親から子への土地の贈与。どれも、方法そのものが直ちに悪いわけではありません。しかし、使い方や将来への備えを間違えると、家族の暮らしや親子関係に長く影響します。
今回は、寄せられた3つの質問に、明工建設の住宅事業部長・奥柿が回答します。住宅営業の柴田が、親から子へどう伝えればよいのかまで掘り下げました。
 住宅営業
柴田
今回は、読者の方からいただいた質問への回答編です。どれも親御さんが、お子さんの家づくりを心配して寄せてくださった内容ですね。
 住宅事業部長
奥柿
家を建てる本人と同じくらい、親も心配しています。だからこそ、「危ないからやめなさい」と最初から否定するのではなく、何が分かれば安心できるのかを一緒に整理してほしいと思います。
今日の3問には、年収、年齢、預貯金、土地評価額など、判断に必要な情報が全てそろっているわけではありません。個別に安全か、どの方法が一番得かまでは断定できません。
その代わり、親子で何を確認し、どんな状態なら進めてよいのかを具体的にお話しします。
質問1|頭金なしの全額ローンは危険ですか?
子どもが家を建てようとしていますが、頭金がなく、全額を住宅ローンで借りると言っています。「今は金利が安いから不安はない」と話していますが、親としては、頭金もなしに家を買うことが不安です。どう伝えたらよいでしょうか?
住宅営業柴田
少し前までは「家を買うなら、まず頭金を貯める」という考え方が一般的でした。頭金なしと聞けば、親御さんが心配するのも自然です。
住宅事業部長奥柿
まず、頭金がゼロという一点だけで「建ててはいけない」とは言えません。頭金を入れるために預貯金を使い切り、引っ越し直後の病気や車の故障、出産などに対応できなくなるなら、手元資金を残すほうが安全な場合もあります。
反対に、貯蓄する習慣がなく、諸費用や予備費まで借入れに頼り、毎月の返済で精いっぱいになる計画なら危険です。
大事なのは「頭金があるか」より、「家を建てた後にも現金と家計の余力が残るか」です。
「金利が安いから大丈夫」は、返済できる根拠にならない
住宅営業柴田
お子さんは「今は金利が安いから大丈夫」と考えているようです。ここは、どう伝えればよいでしょうか?
住宅事業部長奥柿
まず、その住宅ローンが固定金利なのか変動金利なのかを確認してください。固定金利なら借入時に将来の返済額を見通しやすい一方、変動金利なら金利が変わる可能性があります。「今の金利」が何十年も続くとは限りません。
そして、金利が変わらなくても、収入、教育費、車の買替え、固定資産税、火災保険、家の修繕費は変わります。低い金利は借入れを助けますが、家計の変化までは守ってくれません。
親からは「頭金がないから駄目」ではなく、金利と収入が変わった場合も含めて、返済後にいくら残るかを見せてほしいと伝えるのがよいと思います。
- 建物・土地以外の諸費用まで含めた総額
- 契約する金利が固定か変動か、金利変更の仕組み
- 返済開始後にも残せる生活予備資金
- 固定資産税、保険、光熱費、車、修繕費を含む毎月の収支
- 収入減少や金利上昇を想定した複数の返済試算
- 売却時に、売却価格よりローン残高が多くなる可能性
- 頭金を貯める期間の家賃と、建築費・金利が変わる可能性
質問2|夫婦で3,000万円超ずつ借りるペアローンは大丈夫?
子どもがハウスメーカーで、かなり高額な家を建てようとしています。ペアローンなら建てられるとのことで、夫婦ともに3,000万円以上のローンを組む予定だと聞きました。子どもができたり、働けなくなったりした場合、一気に家計が破綻するように思えます。大丈夫なのでしょうか?
住宅営業柴田
合計6,000万円を超えると聞けば、大きな金額です。これは危険だと言い切ってよいのでしょうか?
住宅事業部長奥柿
金額だけでは判断できません。夫婦の年収、年齢、雇用の安定性、預貯金、返済期間、金利、ほかの借入れ、将来の働き方が分からないからです。同じ6,000万円でも、家計への重さは家庭ごとに全く違います。
ただし、「一人では借りられないが、二人の収入を最大限使えば借りられる」という理由でペアローンを選ぶなら、私は慎重に考えるよう伝えます。
ペアローンは、夫婦それぞれが別の住宅ローンを負う仕組みです。借入可能額を増やす仕組みであって、返済能力を増やしてくれる仕組みではありません。
二人で借りるなら、「一人の収入が減る期間」を先に見る
住宅営業柴田
出産や育児、病気などで一方の収入が下がった時に、もう一方のローンまでなくなるわけではありませんね。
住宅事業部長奥柿
そこが重要です。一般的なペアローンでは、それぞれが自分の債務を返します。一方に万一のことがあり、その人の団体信用生命保険でその人の債務が返済されても、もう一方の債務は残るのが基本です。連生型など取扱いが異なる商品もあるため、実際の契約内容は金融機関へ確認が必要です。
死亡だけでなく、育児休業、時短勤務、転職、病気、介護、離婚なども考えます。団信の対象にならない収入減少もあります。
二人の現在の手取りを足して払えるかではなく、一方の収入が下がった時期に、貯蓄を使い切らず、もう一方の収入と給付等で暮らせるかを確認してください。
銀行が貸してくれる金額は、家族の安全額ではない
住宅営業柴田
審査に通るなら、金融機関も返済できると判断したのではないでしょうか?
住宅事業部長奥柿
審査は重要ですが、金融機関が家庭ごとの希望を全て判断するわけではありません。何人子どもを望むのか、どんな教育を考えているのか、旅行や趣味を続けたいのか、どちらかが働き方を変えたいのか。それは夫婦にしか分かりません。
住宅金融支援機構にも、年収に占める年間返済額の基準があります。しかし、その基準内だから、教育費や老後資金まで含めて余裕があるとは限りません。
家は返済するために建てるのではなく、暮らしを良くするために建てます。審査の上限ではなく、実現したい生活を守れる金額から予算を決めるべきです。
- どちらかの収入が一定期間減っても返済を続けられるか
- 出産・育児・教育費を含む将来の家計表を作ったか
- 変動金利の場合、金利が上がったケースも確認したか
- 夫婦それぞれの借入額と建物・土地の持分は整合しているか
- それぞれの団信の保障範囲と、残る債務を理解しているか
- 病気や就業不能など、団信だけでは補えないリスクを確認したか
- 家の価格を下げた場合に失うものと、得られる家計の余白を比べたか
質問3|息子へ土地をあげるなら、どんな形がよい?
息子が家を建てるため、土地をあげる予定です。しかし、その後の相続や税金がどうなるのか分からず不安です。どのような状態であげるのがよいのでしょうか?
住宅営業柴田
第8回でも親族の土地を使う場合の注意点を取り上げました。今回は「どの形で渡すのが一番よいか」という質問です。
住宅事業部長奥柿
ここは、土地の評価額、親の年齢と財産、相続人の人数、住宅ローン、土地と建物の名義が分からないため、「この方法が一番」とは答えられません。
考えられる主な形は、土地を今すぐ息子さんへ贈与する、親名義のまま無償で使わせる、親が所有したまま将来相続させる、という方法です。それぞれ税金と自由度、相続時の扱いが違います。
先に名義を動かしてから税金を考えるのではなく、家族全体の相続と住宅ローンを確認してから方法を決めることが大切です。
| 方法 | 主な特徴 | 事前に確認したいこと |
|---|---|---|
| 今すぐ贈与 | 息子が土地を所有するため、将来の建替えや処分を本人が判断しやすい。一方、土地の評価額に応じて贈与税を検討し、所有権移転登記や不動産取得税などの費用も確認する。 | 暦年課税か相続時精算課税か、土地評価、贈与後の相続全体、取得費用、誰へ贈与するか。 |
| 無償で貸す | 親名義の土地を、地代や権利金なしで息子が使用する形。国税庁は一般的な使用貸借による土地使用権の価額をゼロとして扱うと案内している。ただし、土地は将来も親の相続財産となる。 | 住宅ローンの担保と所有者の承諾、使用条件を書面化、固定資産税等の負担、親の相続後に誰が取得するか。 |
| 将来相続 | 土地の所有権は親に残し、相続時に取得させる考え方。贈与税だけでなく相続税や遺産分割を含めて検討できるが、相続までの間は親名義の土地に子の建物がある状態になる。 | ほかの相続人との公平、遺言等の必要性、土地評価、相続税、建物と土地の権利関係。 |
相続時精算課税は「税金がなくなる制度」ではない
住宅営業柴田
土地の贈与では「相続時精算課税を使えばよい」と聞くことがあります。
住宅事業部長奥柿
相続時精算課税には、現在の制度上、年110万円の基礎控除や、要件を満たす場合の特別控除があります。ただし、一定額を超える贈与財産は、原則として将来の相続税計算へ加算されます。単純に税金が消える制度ではありません。
また、一度選択すると、同じ贈与者からの贈与について暦年課税へ戻せないという重要な特徴があります。土地だけを見て決めず、その後の現金などの贈与や、親の全財産も含めて考える必要があります。
暦年課税にも年110万円の基礎控除がありますが、土地は一度に所有権を移すため、評価額が基礎控除を大きく超えることがあります。制度名だけで決めず、実際の土地評価と将来の相続税を税理士に試算してもらうべきです。
名義は「家族だから」ではなく、権利と負担で決める
住宅営業柴田
息子さん夫婦が住むなら、土地も夫婦共有にしたほうが公平なのでしょうか?
住宅事業部長奥柿
そこも勝手に決めてはいけません。親から18歳以上の実子へ贈与する場合と、子の配偶者へ贈与する場合では、贈与税の税率区分が異なることがあります。
建物についても、実際に資金を負担する割合と所有持分がずれると、夫婦間の贈与として扱われる可能性があります。土地は息子名義、建物は夫婦共有、ローンは夫婦それぞれという形もあり得ますが、金融機関の担保条件まで一緒に確認が必要です。
「夫婦だから半分ずつ」ではなく、誰が何を受け取り、誰がいくら負担し、誰がどの権利を持つのかを一致させることが基本です。
- 登記事項証明書、公図、測量図、固定資産税の課税明細
- 路線価または倍率方式による土地の贈与税評価
- 親の財産一覧、相続人、過去の贈与、将来の相続方針
- 土地・建物・住宅ローンの予定名義と資金負担割合
- 境界、共有者、抵当権、接道、農地など建築上の条件
- 税理士による贈与税・相続税の比較試算
- 司法書士による登記と権利関係の確認
- 金融機関による担保設定と借地利用の確認
- 必要に応じて土地家屋調査士、行政窓口への確認
- 親子・兄弟姉妹を含む家族間の合意と書面
親は答えを押しつけず、「確認する機会」を渡す
住宅営業柴田
3つの質問に共通しているのは、親御さんが心配して強く反対すると、お子さんから「昔とは違う」と言われ、話を聞いてもらえなくなることですね。
住宅事業部長奥柿
親の経験は大切ですが、建てるのも返すのも、そこで暮らすのも子ども夫婦です。最初から結論を押しつければ、大事な数字を見せてもらえなくなります。
「頭金がないから駄目」「ペアローンは危険」「土地はこの名義にしなさい」と言うのではなく、心配の理由を具体的にしてください。収入が下がった時の家計が見たい。保証内容を確認したい。税金と相続を専門家に比較してほしい。そこまでなら、子ども夫婦の判断を奪わずに支えられます。
親がするべきなのは、家を選ぶことではなく、子どもが見落としている未来を一緒に見ることだと思います。
今回のまとめ
頭金なしの全額ローンは、それだけで危険とは断定できません。頭金を入れて現金を使い切るより、急な出費へ備える資金を残すほうがよい場合もあります。ただし、貯蓄習慣がなく、諸費用や将来の維持費まで借入れに依存する計画なら注意が必要です。固定・変動の金利条件、収入減少、税金、保険、修繕費まで含む家計表で判断してください。
夫婦それぞれが3,000万円を超えて借りるペアローンが安全かどうかは、金額だけでは判断できません。しかし、二人の収入が長期間維持されることを前提にしなければ返せないなら、予算を下げる検討が必要です。一般的なペアローンでは、夫婦が別々の債務を負い、一方に万一のことがあっても、もう一方の債務は残ります。団信の取扱いは商品によって異なるため、必ず契約内容を確認してください。
親の土地を息子へ渡す方法には、今すぐ贈与する、親名義のまま無償で貸す、将来相続させるなどがあります。最適な方法は、土地評価額、親の全財産、相続人、住宅ローン、土地と建物の名義によって変わります。名義変更の前に、税理士、司法書士、金融機関へ相談し、家族内でも合意を残すことが重要です。
親の役割は、子どもの家づくりを代わりに決めることではありません。耳の痛い可能性を示し、数字と契約内容を確認する機会をつくることです。子ども夫婦が、建てた後も無理なく笑って暮らせるか。その未来を一緒に見ることが、最も良い支え方ではないでしょうか。
住宅ローン・税金について
本記事は、いただいた質問に対する一般的な考え方をまとめたものです。個別の借入可否、安全な返済額、贈与税・相続税、最適な名義を判断するものではありません。収入、年齢、借入条件、土地評価、家族関係などによって結論は変わります。契約や名義変更の前に、金融機関、独立したファイナンシャルプランナー、税理士、司法書士などへ個別にご相談ください。
参考にした公的情報
家計収支と将来のライフイベントを含む資金計画は、住宅金融支援機構の住宅ローンシミュレーションを参照できます。ペアローンの借入れ、担保、団体信用生命保険の取扱いは、フラット35のペアローンの概要を参照しました。
土地の贈与税は国税庁の贈与税の計算と税率(暦年課税)、相続時精算課税は相続時精算課税の選択、親名義の土地を無償で使用する場合は親の土地に子供が家を建てたときを参照しています。
良かったらこちらの記事もお読みください


明工建設が選ばれる理由とは?
第1位 住む人の幸せを考え抜いた高性能住宅
明工建設の家は強い方が売れる、省エネだから売れる・・・
そんな安っぽい理由で、住宅を高性能にしているわけではありません。
高性能な家に住んでもらった先にある『家族の幸せ』を手に入れてもらいたいから高性能にしているのです。
第2位 圧倒的省エネ住宅で1,000万円以上の節約に
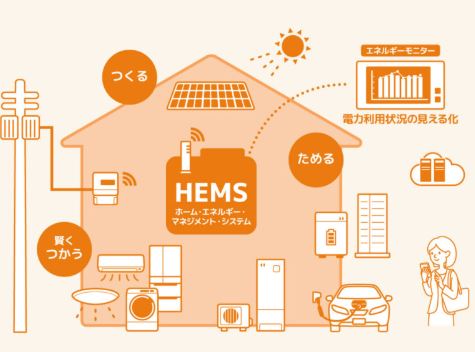
明工建設の考える住宅は、住むだけでお金が貯まります。
光熱費が0円以下にすることが出来る、圧倒的省エネ住宅であなたの家計を守ります。
第3位 売ることが仕事じゃない!お客様のありがとうを考えるご提案
明工建設は住宅を売ることを仕事だと考えていません。
お客様の幸せをとことん考え、その結果『ありがとう』を頂くことを仕事にしています。
その対価としてお金を頂く。これが明工建設のポリシーです。
第4位 最新の技術提供なのに、圧倒的なコスパを実現
M-THE BESTに代表されるように、明工建設の家は常に最新の技術を提供します。
それなのに誰もが納得、いやそれ以上のコスパの良さで皆様に選ばれています。
それを実現出来るのは、圧倒的な仕入れ力と無駄なお金を使わない工事力があるからです。