
もし、わが子が家を建てるなら。
第6回|予算は「高い・安い」ではなく、「払える・払えない」で判断しろ。
「この家は高いですか?」「もっと安くしたほうがいいですか?」。住宅の相談を受けていると、予算を金額の大きさだけで判断しようとする方が少なくありません。
しかし、同じ4,000万円でも、無理なく払える家族と、生活を圧迫してしまう家族がいます。反対に、金額を抑えたつもりでも、建てた後の光熱費や修繕費まで考えると負担が大きくなることもあります。
明工建設の住宅事業部長・奥柿は、わが子には「高いか、安いかで決めるな。家族が幸せに暮らしながら払えるか、払えないかで決めなさい」と伝えます。住宅営業の柴田が、その真意を聞きました。
 住宅営業
柴田
奥柿さん、もしお子さんから「この家の予算は高すぎるかな。もっと安い家にしたほうがいいかな」と相談されたら、どう答えますか?
 住宅事業部長
奥柿
まず「高いか安いかでは判断するな」と言います。見るべきなのは、その金額を、建てた後の生活を壊さずに払い続けられるかです。
家の価格は、比べる相手によって高くも安くも見えます。友人の家より高い、広告の商品より安い、大手ハウスメーカーより安い。そんな比較には終わりがありません。
でも、住宅ローンを払うのは友人でも住宅会社でもなく、自分たち家族です。だから基準を他人の金額に置いてはいけません。家族の収入、支出、これから実現したい暮らしを見て、払えるかどうかを判断する。それが予算づくりの出発点です。
家の「高い・安い」は、他人との比較にすぎない
住宅営業柴田
確かに、同じ予算でも「高い」と感じる人と「それなら大丈夫」と感じる人がいますね。
住宅事業部長奥柿
年収も、今の家賃も、子どもの人数も、車の台数も、休日の過ごし方も、貯蓄の考え方も家族ごとに違います。それなのに、建築費だけを切り取って「高い」「安い」と言っても、家計にとって正しい判断にはなりません。
たとえば、旅行や趣味を大切にしたい家族が、住宅ローンのために全部を諦めるなら、その予算は払えているとは言いにくい。一方で、住環境を最優先にしたい家族が、十分な余裕を残したうえで希望を叶えるなら、金額が大きくても無謀とは限りません。
大切なのは世間の平均に合わせることではなく、自分たちが何を守り、何にお金を使いたいかを先に決めることです。
「借りられる金額」と「払える金額」は違う
住宅営業柴田
銀行の住宅ローン審査で借りられる金額が分かれば、それを予算にしても大丈夫でしょうか?
住宅事業部長奥柿
それは危険です。金融機関が審査する「融資できるか」と、家族が望む暮らしをしながら「無理なく返せるか」は、目的が違います。
実際、住宅ローンの商品には年収に対する年間返済額の基準があります。しかし、その基準内だからといって、教育費や家族の趣味、将来の働き方まで含めて余裕があると保証されるわけではありません。
審査に通った金額は、予算の正解ではなく一つの上限候補にすぎません。借りられるだけ借りるのではなく、暮らしから逆算して借入額を決める。私は必ずそう伝えます。
「払える」とは、返済日にお金があることではない
住宅営業柴田
では、奥柿さんが考える「払える状態」とは、具体的にどんな状態ですか?
住宅事業部長奥柿
毎月の返済が引き落とされれば「払えた」ということではありません。食費を極端に削る、必要な貯蓄ができない、子どもの進路を諦める、病気や故障が怖くて仕方がない。そんな状態は、返済できていても無理をしています。
住宅ローンを払った後に、日常生活費、教育費、車の維持費、保険、貯蓄、家族で楽しむお金が残ること。さらに、固定資産税、火災保険、住宅設備の交換や修繕に備えられること。そこまで含めて「払える」と考えるべきです。
家は暮らしを幸せにするために建てるものです。家を建てたせいで、暮らしから笑顔がなくなったら本末転倒です。
- 食費・光熱費・通信費など、毎月の生活費
- 教育費、車の購入・維持費、保険料
- 固定資産税、火災・地震保険、設備交換・修繕費
- 病気、休職、収入減少などへの予備資金
- 旅行や趣味など、その家族が大切にしたい支出
今払えるかではなく、将来も払えるかを見る
住宅営業柴田
現在の収支で余裕があるなら、それで判断してもよいのでしょうか?
住宅事業部長奥柿
住宅ローンは長く続きます。その間に、出産、育児、進学、車の買い替え、転職、親の介護、退職などが起こります。今月払えるかだけでなく、家族の未来を年表にして考えなければいけません。
共働きなら、二人とも今と同じ収入で働き続ける前提だけで組まないこと。一時的に片方の収入が減った場合も生活できるかを確認します。変動金利を選ぶなら、返済額が増えた場合にも耐えられるかを見ます。
未来を完全に予測することはできません。だからこそ、予定外のことが起きてもすぐに行き詰まらない余白を、最初から予算の中に残しておくんです。
安い家なら安心、とは限らない
住宅営業柴田
それなら、とにかく建築費を安くすれば安全なのでしょうか?
住宅事業部長奥柿
そこも金額だけで決めてはいけません。建築時の価格が安くても、断熱性能の不足で光熱費が増える、早い時期に修繕が必要になる、生活に合わず買い足しや改修が続くなら、住み始めてからお金が出ていきます。
土地も同じです。安い土地でも、造成、地盤改良、上下水道の引き込み、擁壁などに費用がかかれば、総額は変わります。立地によって車が一台余分に必要になるなら、その維持費も暮らしの負担です。
契約時の価格ではなく、住み始めてからを含めた総負担を見る。安さは目的ではなく、家族が払える予算に収めるための手段の一つです。
高い家でも、払えるなら選んでよい
住宅営業柴田
反対に、一般的には高く見える家でも、払えるなら選んでよいということですか?
住宅事業部長奥柿
そうです。将来の支出や維持費まで確認し、必要な貯蓄もできて、それでも無理なく払えるなら、単に「平均より高いから」という理由で諦める必要はありません。
耐震性や断熱性、間取り、素材、デザイン、立地など、その家族が長く価値を感じるものには、予算を使う意味があります。金額を下げた結果、本当に欲しかった暮らしから離れてしまい、後で大きな改修をするなら、必ずしも賢い選択ではありません。
ただし、「欲しいから払えることにする」のは違います。数字を確認し、余白を残し、その価値に納得して選ぶ。高い家を勧めたいのではなく、金額だけで良い家も悪い家も決めるなと言いたいんです。
予算は、家を建てる前の生活ではなく、建てた後の生活から決める
住宅営業柴田
実際には、どんな順番で予算を決めればよいでしょうか?
住宅事業部長奥柿
最初に「いくらの家が買えるか」を考えるのではなく、「家を建てた後、どんな生活を続けたいか」を具体的にします。
子どもの習い事を続けたい。年に一度は旅行したい。車は何年ごとに買い替えたい。老後資金も積み立てたい。そうした支出と、税金・保険・修繕費を差し引いて、住宅に回せる金額を出します。
そのうえで、土地、建物、付帯工事、外構、諸費用まで含めた総額を組む。月々の返済額だけを小さく見せるために返済期間を延ばした場合は、完済時の年齢や総支払額も確認します。
家の予算は、家を買うための計算ではなく、建てた後の人生を守る計算です。
夫婦の収入を、最初から限界まで使わない
住宅営業柴田
共働きで収入が安定しているご夫婦なら、二人の収入を合算して考えてよいですよね?
住宅事業部長奥柿
合算して考えること自体は悪くありません。ただ、二人の収入が将来も一円も変わらない前提で限界まで借りるのは勧めません。
出産や育児、介護、病気、転職によって、働き方が変わる可能性があります。二人とも働き続けたいと思っていても、思いどおりにならない時期はあります。
一人の収入になっても必ず全額払える予算にすべき、と一律には言えません。それでは希望する地域や必要な性能を実現できない家庭もあるからです。ただ、片方の収入が減ったとき、貯蓄でどのくらい耐えられるか、どの支出を調整できるかは必ず確認します。
正解は家族ごとに違います。だから、都合の良い前提だけでなく、少し厳しい条件でも試算することが大切です。
- 住宅費を払った後も、今大切にしている暮らしを続けられるか
- 教育費・車・老後資金・修繕費を同時に準備できるか
- どちらかの収入が減った場合、何年間対応できるか
- 金利や物価、光熱費が上がった場合も余白があるか
- 建物以外の費用まで含めた最終総額を把握しているか
「月々○万円」だけで判断してはいけない
住宅営業柴田
広告や営業の説明では「今の家賃と同じくらい」「月々○万円」と示されることが多いです。
住宅事業部長奥柿
月々の返済額は分かりやすいですが、それだけでは判断できません。頭金、ボーナス払い、返済期間、金利の種類が違えば、同じ月額表示でも中身はまったく違います。
家賃にはなかった固定資産税や修繕費などもあります。反対に、住宅の性能によって光熱費が変わる可能性もあります。だから、現在の家賃との単純比較では足りません。
確認するのは、借入額、返済期間、完済年齢、適用金利、金利が変わる可能性、総支払額、ボーナス払いの有無。そして住宅ローン以外の住居費です。
月額は入口。判断は、その数字がどう作られているかまで見てからです。
本当に良い営業は、「建てられる」より先に「払い続けられる」を見る
住宅営業柴田
住宅会社や営業担当者には、どこまで相談すればよいでしょうか?
住宅事業部長奥柿
年収や借入可能額だけでなく、毎月の支出、貯蓄、将来の予定、家を建てた後も続けたいことまで話してください。そこを聞かずに、審査上の上限いっぱいまで家を大きくする提案には注意が必要です。
営業の仕事は、家を契約してもらうことだけではありません。その家族が建てた後も安心して暮らせるところまで考えることです。希望する計画が家族の未来を苦しくするなら、予算を下げる、時期を変える、場合によっては今は建てないと伝える責任があります。
私がわが子の相談を受けるなら、安い家を探すことからは始めません。家族の暮らしを数字にして、どこまでなら幸せなまま払い続けられるかを一緒に確かめます。
住宅予算の正解は、一番安い金額でも、借りられる最大額でもない。家族の未来を守りながら払える金額です。
今回のまとめ
住宅予算を「高い・安い」だけで比べても、家族にとっての正解は分かりません。同じ金額でも、収入、支出、家族構成、将来計画、大切にしたい暮らしによって負担は変わります。
金融機関から借りられる金額と、無理なく払い続けられる金額も別です。住宅ローンの返済後に、生活費、教育費、車、貯蓄、税金、保険、修繕費、家族の楽しみまで確保できるかを確認しましょう。
安い家が必ず安全なわけでも、高い家が必ず無謀なわけでもありません。土地・建物・諸費用だけでなく、光熱費、維持費、将来の修繕まで含めた総負担と、そこで得られる暮らしの価値を見て判断することが大切です。
未来は予定どおりにならないこともあります。収入が減る場合や金利・物価が上がる場合も試算し、家計に余白を残してください。家は生活を犠牲にして守るものではなく、家族の生活を良くするためのものです。
参考にした公的情報
住宅金融支援機構では、毎月の家計収支や将来のライフイベントを踏まえた資金計画シミュレーションを案内しています。また、フラット35の申込要件では総返済負担率の基準が示されていますが、これは融資の利用条件であり、各家庭の暮らしにとって無理のない予算を一律に示すものではありません。詳しくは住宅金融支援機構の住宅ローンシミュレーション、フラット35のご利用条件をご確認ください。
良かったらこちらの記事もお読みください


明工建設が選ばれる理由とは?
第1位 住む人の幸せを考え抜いた高性能住宅
明工建設の家は強い方が売れる、省エネだから売れる・・・
そんな安っぽい理由で、住宅を高性能にしているわけではありません。
高性能な家に住んでもらった先にある『家族の幸せ』を手に入れてもらいたいから高性能にしているのです。
第2位 圧倒的省エネ住宅で1,000万円以上の節約に
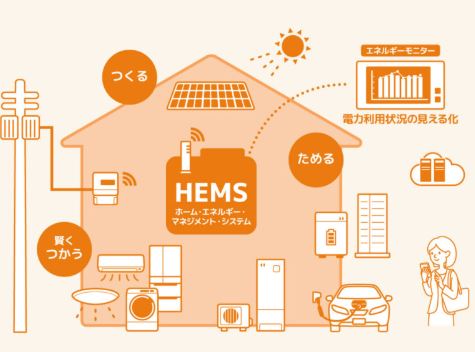
明工建設の考える住宅は、住むだけでお金が貯まります。
光熱費が0円以下にすることが出来る、圧倒的省エネ住宅であなたの家計を守ります。
第3位 売ることが仕事じゃない!お客様のありがとうを考えるご提案
明工建設は住宅を売ることを仕事だと考えていません。
お客様の幸せをとことん考え、その結果『ありがとう』を頂くことを仕事にしています。
その対価としてお金を頂く。これが明工建設のポリシーです。
第4位 最新の技術提供なのに、圧倒的なコスパを実現
M-THE BESTに代表されるように、明工建設の家は常に最新の技術を提供します。
それなのに誰もが納得、いやそれ以上のコスパの良さで皆様に選ばれています。
それを実現出来るのは、圧倒的な仕入れ力と無駄なお金を使わない工事力があるからです。