おかげさまです。明工建設の仁藤です。
今日は少し難しそうに見えて、実はこれから家を建てる30代・40代の方にかなり重要な「金利」の話です。
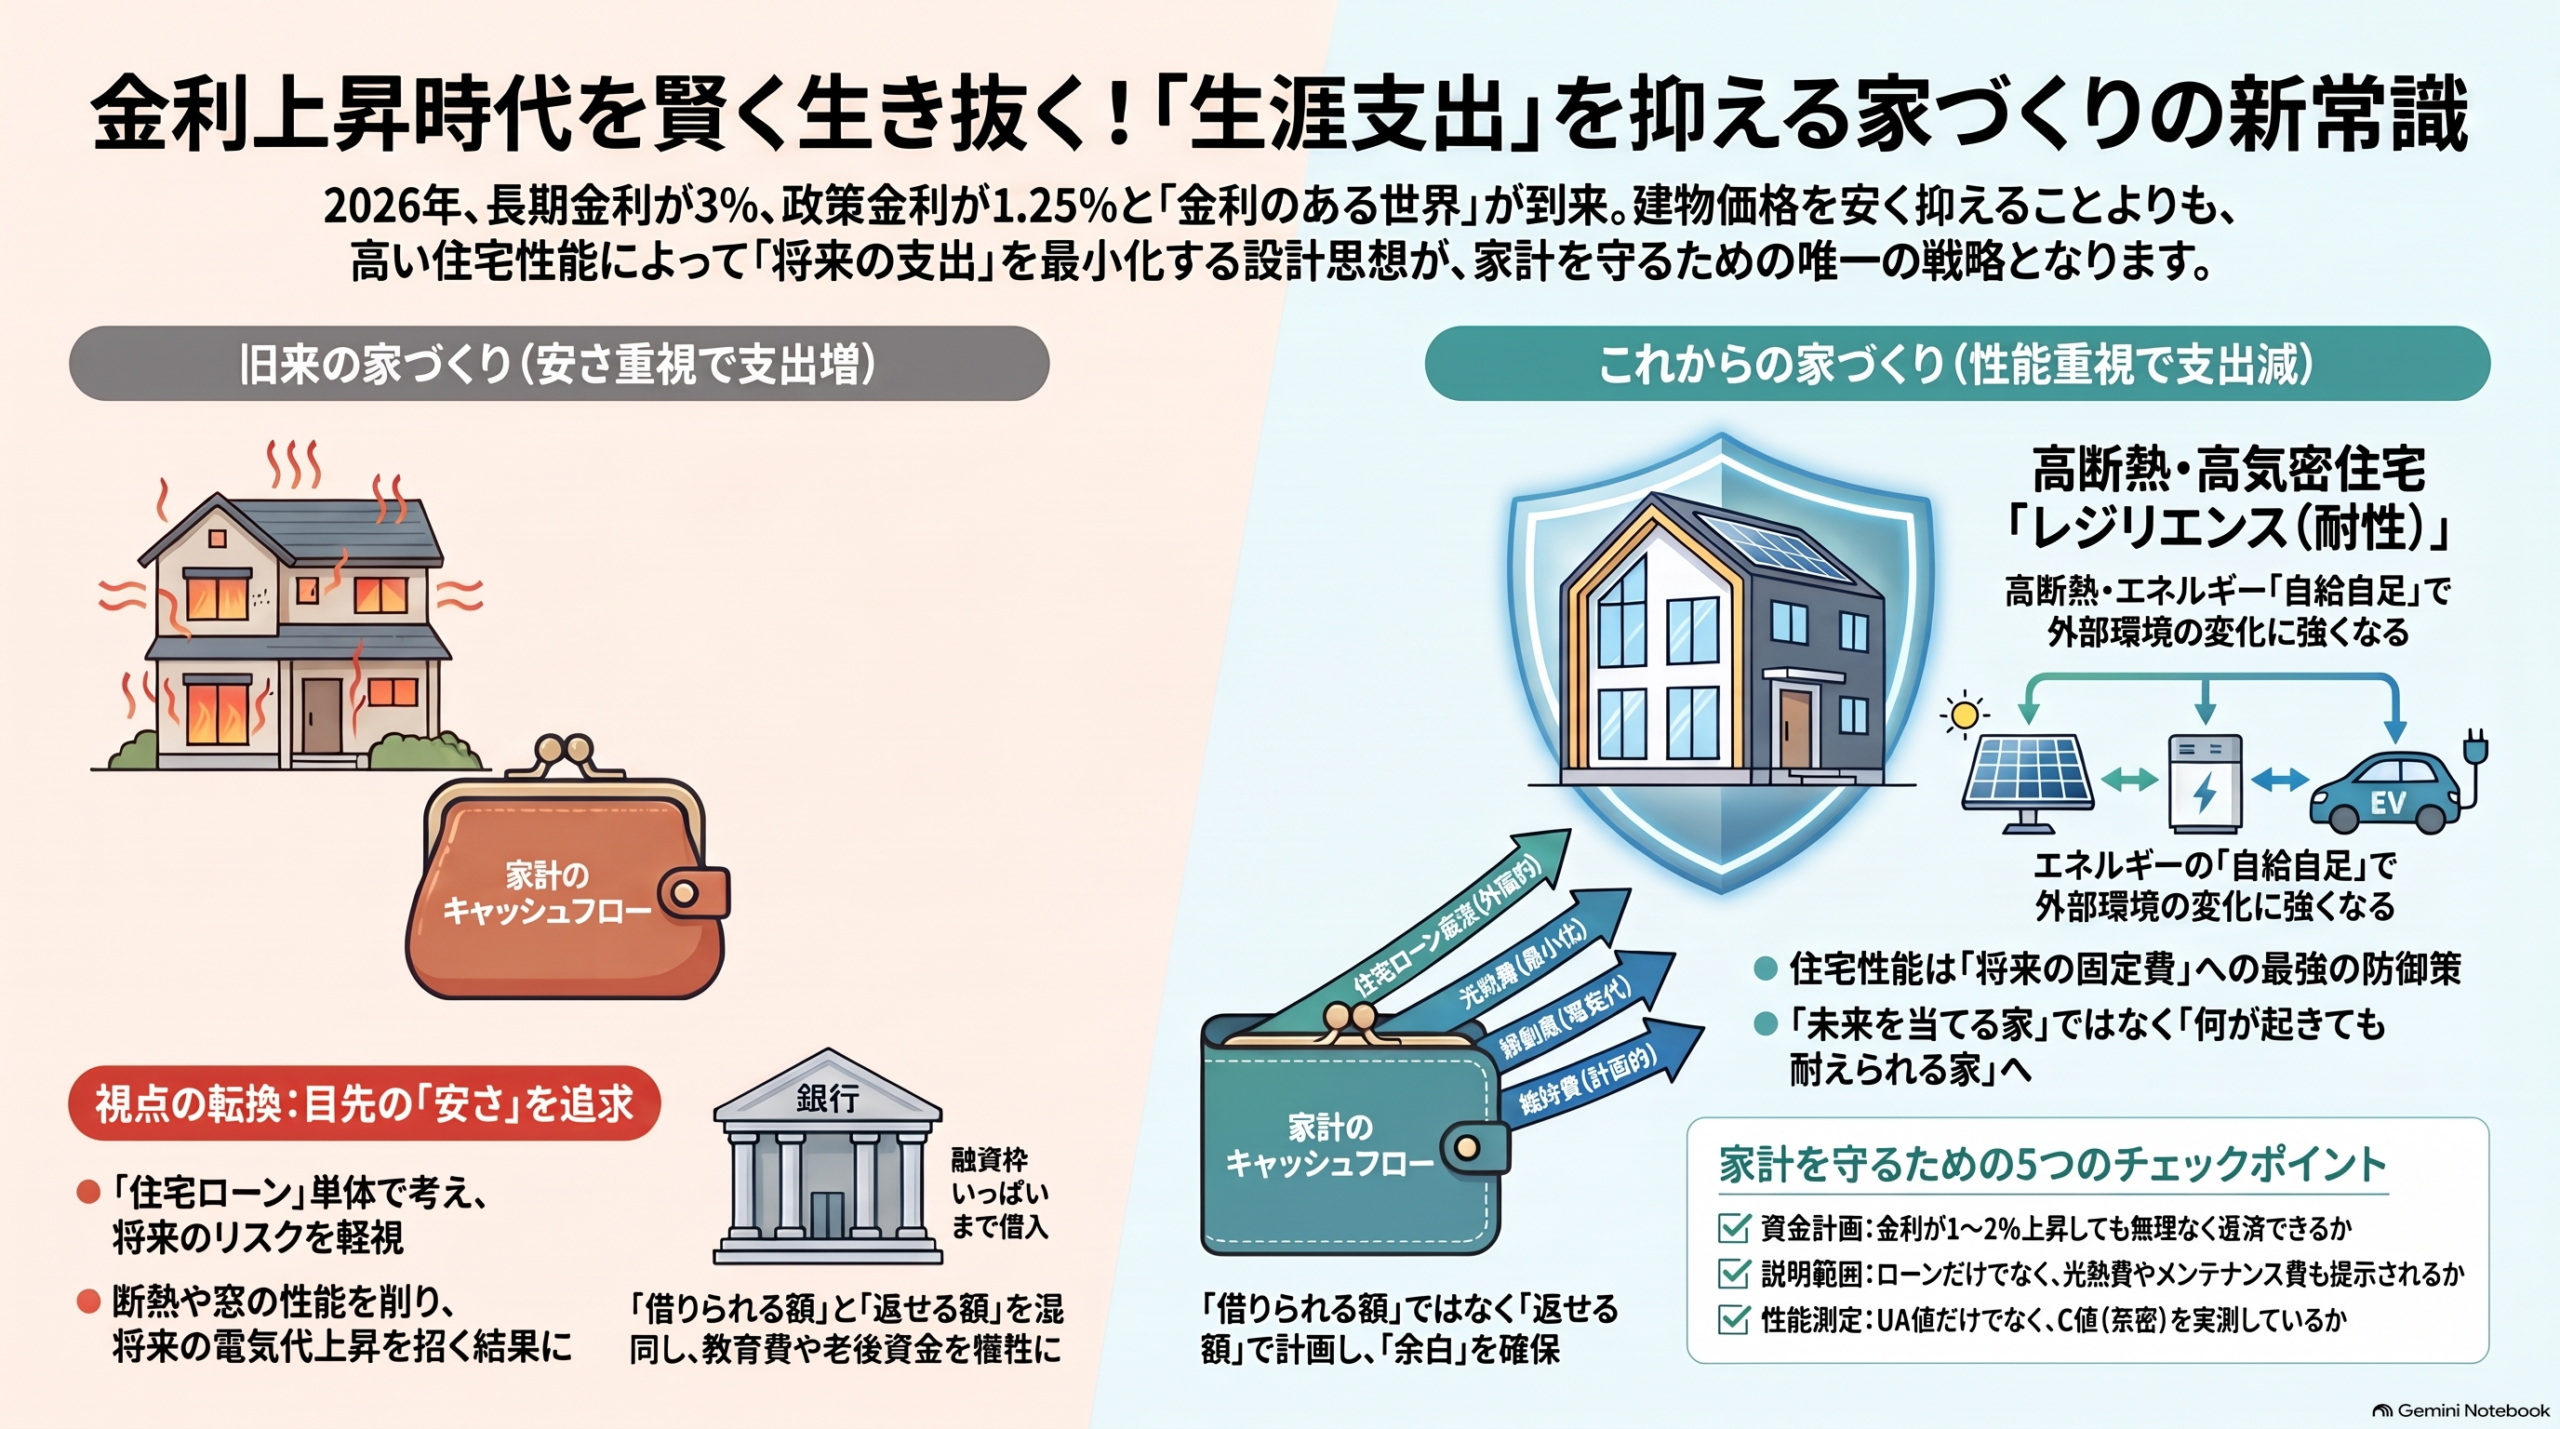
2026年9月、日本の長期金利の代表的な指標である新発10年国債利回りは一時**3.00%**まで上昇しました。1996年以来、約30年ぶりの水準です。背景について市場では、インフレへの警戒、日銀の利上げ観測、財政を巡る懸念、米国金利や原油価格など、複数の要因が指摘されています。つまり「原因はこれ一つ」と単純化できる話ではありません。Reuters
しかも昨日、9月18日には日銀が政策金利を**1.25%**へ引き上げました。こちらも31年ぶりの水準です。Reuters
ですから、これから家を建てる人にとって、
「金利のある世界に戻ってきた」
という認識は持っておいた方がいいと思います。
ただし、ここからが仁藤流です。
私は、
「金利が上がった。大変だ。だから家は待とう」
というところだけで思考を止めてほしくありません。
髙橋洋一氏の話で面白いのは「金利を分解して考える」という視点
今回きっかけになったのが、髙橋洋一氏の「長期金利上昇の理由」を扱った動画です。
公開されている動画要約では、髙橋氏は「インフレと財政悪化で国債が売られたから」といった一つのストーリーだけで説明することに疑問を呈し、長期金利を複数の要因に分解して考える必要がある、という趣旨の説明をしています。Last-Mission Lab |
これは住宅にもまったく同じことが言えます。
家づくりになると、
「坪単価はいくら?」
「住宅ローン金利はいくら?」
「太陽光はいくら?」
と、一つ一つの数字だけを切り取って比較する人が非常に多い。
でも、本当に見るべきなのは、
家族の暮らし全体のキャッシュフローです。
私はそう考えています。
住宅ローンは「金利」だけで考えない
例えば同じ4,000万円を借りるとしても、
住宅ローン。
電気代。
ガス代。
ガソリン代。
将来の設備交換。
外壁や屋根のメンテナンス。
冷暖房設備。
災害時の備え。
そして家族の健康や時間。
これらは全部、同じ家計から出ていきます。
ところが住宅会社との打ち合わせでは、住宅ローンだけを取り出して、
「月々○万円です」
と説明されることがあります。
私はここに違和感があります。
住宅ローンだけ安くても、暮らし全体の支出が高ければ意味がない。
例えば「月5,000円の違い」をどう考えるか
仮に金利変動などによって住宅ローン負担が月5,000円増えたとします。
年間6万円。
もちろん小さなお金ではありません。
でも一方で、
断熱・気密性能を高める。
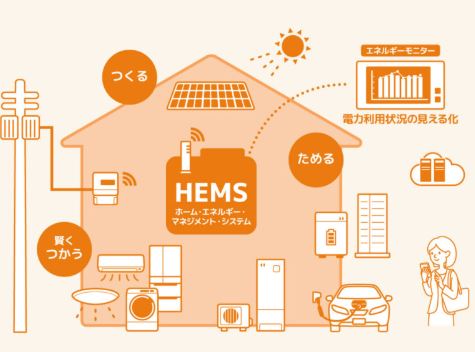
太陽光で電気をつくる。
昼間の電気を上手に自家消費する。
HEMSで使用量を把握する。
EVなら自宅でつくった電気を移動にも使う。
こうした住宅なら、エネルギー支出そのものを減らせる可能性があります。
前回のブログで紹介した私のEVなら、高速道路なども含めた累積電費が約8km/kWh。
仮に売れば15円になる1kWhを自家消費してEVへ回せば、私の実績値では約8km移動できる計算になります。
つまりこれからは、
住宅ローン+光熱費+移動エネルギー費
まで一緒に考える時代だと思うんです。
「安い家」が金利上昇時代に強いとは限らない
ここは非常に重要です。
金利が上がると、
「少しでも建物価格を下げよう」
と考えたくなります。
もちろん無駄な豪華設備を削ることは大切です。
しかし、
断熱を削る。
窓を落とす。
気密施工を簡略化する。
太陽光をやめる。
耐震性能を落とす。
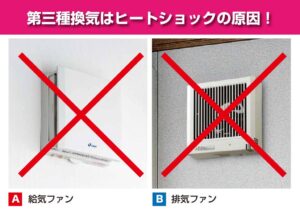
換気設備を安価なものにする。
という削り方をすると、
住宅ローンを少し減らす代わりに、30年間の生活費やリスクを増やす
可能性があります。
だから私は、
「建築費を下げる」のではなく、「生涯支出を下げる」
という発想を持ってほしいと思っています。
住宅性能は、ある意味「固定費への防御」です
高気密・高断熱住宅の価値は、
「冬暖かいですよ」
だけではありません。
少ないエネルギーで暮らせるということは、
将来、電気料金が上がった場合にも、その影響を受けにくくする方向に働きます。
太陽光発電も同じです。
未来の電気料金がいくらになるかは誰にも分かりません。
だからこそ、
「未来の価格を当てる」のではなく、「買わなければならないエネルギー量を減らす」。
こちらの方が住宅会社としては健全な考え方だと思っています。
金利上昇局面だからこそ「借りられる額」と「返せる額」を混同しない
銀行が、
「5,000万円まで融資できます」
と言ったから、
5,000万円借りていいわけではありません。
大切なのは、
銀行が貸してくれる金額ではなく、家族が無理なく返し続けられる金額です。
さらに変動金利を選ぶなら、
現在の返済額だけで家計を組まないこと。
金利が上昇した場合でも、
教育費。
車。
旅行。
老後資金。
日々の楽しみ。
こうしたものを犠牲にしなくて済む余白を持っておく。
家は、
住宅ローンを返すために人生を送る場所ではありません。
人生を豊かにするための道具です。
ここを逆にしてはいけません。
固定か変動か。「どちらが得か」だけで決めない
これもよく聞かれます。
「仁藤さん、固定と変動、どちらが得ですか?」
でも、これは将来の金利を正確に予測できなければ、結果としてどちらが安かったかは事前には確定できません。
だから私は「得か損か」だけではなく、
どちらのリスクなら、その家庭が安心して持てるか
で考えるべきだと思います。
全期間固定型なら、借入時に返済終了までの金利と返済額が確定する商品があります。例えばフラット35はその仕組みで、2026年9月の21〜35年の最頻金利は年3.46%です。フラット35
一方、変動型には当初の金利水準などの特徴がありますが、将来の金利変動を家計側が引き受けることになります。
これは、
「どちらが正解」という話ではありません。
家族構成、収入、貯蓄、借入額、返済期間、教育費などを入れて、複数の金利シナリオで返済額を確認することが大切です。
そして、もう一つ忘れてはいけない「建築価格」
「金利が下がるまで家を待とう」
という考え方にも注意が必要です。
なぜなら住宅取得価格は、
金利だけでは決まらない
からです。
建築資材。
人件費。
土地。
設備。
エネルギー価格。
法改正。
住宅性能基準。
これらも動きます。
例えば2年待って住宅ローン金利が下がったとしても、その間に建築費が上昇すれば、総支払額では有利にならないこともあります。
逆に、建築費や金利が下がる可能性だって否定はできません。
だから、
「今が絶対に買い時」「待てば必ず損」という営業トークも私は好きではありません。
未来は誰にも分からないからです。
大切なのは予言ではなく、
何が起きても家計が耐えられる計画をつくること。
仁藤流スマートハウスは「未来を当てる家」ではない
ここが私たち明工建設の家づくりにつながります。
私たちが、
高断熱。
高気密。
C値の現場測定。
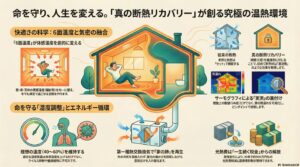
第一種熱交換換気。
正圧空気環境。
太陽光発電。
蓄電池。
HEMS。
EV・V2H。
耐震等級3。
制振。
といったものを組み合わせて考えている理由。
それは、
未来を予言できるからではありません。
むしろ逆です。
未来が分からないからです。
金利も分からない。
電気料金も分からない。
ガソリン価格も分からない。
大きな地震がいつ来るかも分からない。
だから、
外部環境が変わっても暮らしへの影響を小さくできる住宅をつくる。
私はこれを住宅の「レジリエンス」だと考えています。
「金利上昇に強い家」とは、住宅ローンだけの話ではない
私はこれから、
住宅会社も「月々のローンはいくらです」という説明だけでは足りないと思っています。
見るべきなのは、
住居費+エネルギー費+維持管理費+移動費+将来の更新費。
ここまで含めた、
暮らしの総固定費
です。
住宅価格が100万円安くても、
その家が毎月余計にエネルギーを必要とするなら?
エアコンを5台買い替える家と2台で済む家なら?
太陽光の電気を家とEVで自家消費できる家なら?
30年で考えれば、
入口の100万円だけでは判断できないことが分かります。
金利3%時代に、家づくりで確認してほしい5つ
これから住宅会社へ相談する方なら、私は次のことを確認してほしいと思います。
- 金利が今より1%、2%上がった場合でも返済できる資金計画か。
- 住宅ローンだけでなく、光熱費・メンテナンス費まで含めて説明してくれるか。
- UA値だけでなく、C値を実際の建物で測定しているか。
- 太陽光・蓄電池・EV・V2Hを単品設備ではなく、一つのエネルギーシステムとして設計できるか。
- 地震や停電など、家計以外のリスクまで考えているか。
この5つです。
最後に。「金利を見る」のではなく「人生を見る」
長期金利が3%になった。
日銀が政策金利を上げた。
住宅ローン金利がどうなる。
もちろん重要なニュースです。
でも、
35年の住宅ローンを組む人が、
今日の金利だけを見て家づくりを決めるのは、
35年間の人生を、今日一日の天気だけで決めるようなもの
だと思うんです。
晴れる日もあります。
雨の日もあります。
台風も来るでしょう。
だから必要なのは、
「35年間晴れる」という予想ではありません。
雨が降っても暮らせる家をつくることです。
経済も同じです。
低金利が続いても暮らせる。
金利が上がっても暮らせる。
電気代が上がっても暮らせる。
停電しても最低限の生活を守れる。
家族構成が変わっても暮らせる。
これこそが、
私が考えるこれからの家づくりです。
まとめ
2026年9月、日本の10年国債利回りは一時3%まで上昇し、日銀も9月18日に政策金利を1.25%へ引き上げました。住宅取得を考える人にとって、金利を無視できない環境になっているのは事実です。Reuters
しかし、
「金利が上がった=家を建てない」
でも、
「もっと上がるから今すぐ建てる」
でもありません。
未来の金利を当てにいくのではなく、
未来がどう動いても家族の暮らしを守れる資金計画と住宅性能をつくる。
それが一番大切です。
明工建設では、建物価格だけではなく、住宅ローン、エネルギー、太陽光、蓄電池、EV・V2H、そして建てた後の生活費まで含めて、
「この家族が、この家で35年どう暮らすのか」
というところから一緒に考えています。
家づくりとは、建物を買うことではありません。
未来の家計と暮らしを設計すること。
金利が動き始めた今だからこそ、一度じっくり考えてみてください。
ご縁を大切に唯一無二の家造り。
住んでからがお付き合いの始まり。
おかげさまでありがとうございます。
参考動画: 髙橋洋一チャンネル「1582回 長期金利上昇の理由が分からないマスゴミに教えてあげます」
お読みいただき、ありがとうございます。
もし今回の内容に少しでも共感いただけたなら、
こちらもきっとお役に立てると思います。
良かったらこちらの記事もお読みください
明工建設が選ばれる理由とは?
第1位 住む人の幸せを考え抜いた高性能住宅
明工建設の家は強い方が売れる、省エネだから売れる・・・
そんな安っぽい理由で、住宅を高性能にしているわけではありません。
高性能な家に住んでもらった先にある『家族の幸せ』を手に入れてもらいたいから高性能にしているのです。
第2位 圧倒的省エネ住宅で1,000万円以上の節約に
明工建設の考える住宅は、住むだけでお金が貯まります。
光熱費が0円以下にすることが出来る、圧倒的省エネ住宅であなたの家計を守ります。
第3位 売ることが仕事じゃない!お客様のありがとうを考えるご提案
明工建設は住宅を売ることを仕事だと考えていません。
お客様の幸せをとことん考え、その結果『ありがとう』を頂くことを仕事にしています。
その対価としてお金を頂く。これが明工建設のポリシーです。
第4位 最新の技術提供なのに、圧倒的なコスパを実現
M-THE BESTに代表されるように、明工建設の家は常に最新の技術を提供します。
それなのに誰もが納得、いやそれ以上のコスパの良さで皆様に選ばれています。
それを実現出来るのは、圧倒的な仕入れ力と無駄なお金を使わない工事力があるからです。