アパート相続対策の落とし穴|長生きで効き目が薄れる理由と法人化の注意点【静岡・掛川】 - YouTube
アパートを建てれば相続税が安くなる。その相続対策、長生きするほど10年後に効き目が薄れることがあります。一級建築士の仁藤が、不動産の法人化(不動産管理会社)の仕…
 YouTube
おかげさまです。明工建設の仁藤です。
今日は、掛川市・菊川市・袋井市・島田市で土地や賃貸アパートを所有されている皆さんに、ぜひ知っていただきたいお話をします。
それは、「アパートを建てれば相続税が安くなる」という考え方には、実は大きな落とし穴があるということです。
土地を持っていると、こんな提案を受けることがあります。
「この土地に賃貸マンションを建てれば、相続税対策になりますよ」
「借入金を活用すれば、相続財産の評価額を減らせます」
「家賃収入も入りますから、一石二鳥です」
確かに、賃貸住宅の建築が相続税対策になるケースはあります。
しかし、私はここで一つ質問したいのです。
その相続税対策は、10年後も効果が続いていますか?
そして、もう一つ。
そのアパートを相続するお子さんは、本当に喜んで引き継いでくれるのでしょうか?
家づくりも賃貸住宅経営も、建てた瞬間がゴールではありません。
建ててから何十年も続く暮らしと経営を考えることが、本当の意味での資産づくりだと思っています。
今回は、個人所有の賃貸不動産が抱える問題と、不動産管理会社を活用した法人化について、できるだけわかりやすくお話しします。
1.アパートを建てると相続税が安くなる。その理由をご存じですか?
まず、基本的な仕組みから考えてみましょう。
例えば、1億円の現金を持っている方がいたとします。
現金は、原則として1億円の相続財産として評価されます。
では、その1億円で賃貸アパートを建築したらどうなるでしょうか。
相続税の計算では、建物は通常、建築費そのものではなく固定資産税評価額を基準に評価されます。
さらに、第三者へ賃貸している建物には、借家権割合や賃貸割合に応じた評価減が適用される場合があります。
つまり、建築に使った金額よりも、相続税評価額が低くなる可能性があるのです。
これが、賃貸住宅が相続税対策として活用されてきた理由の一つです。
ただし、ここで誤解してはいけないことがあります。
借金をすれば、それだけで得をするわけではありません。
借入金には返済義務があります。
金利もかかります。
空室が発生しても、返済がなくなるわけではありません。
大切なのは、借入金を含めた財産全体の評価と、実際の賃貸経営が成り立つかどうかなのです。
2.長生きすると、相続税対策の効果が薄れる?
私は、ここが今回のお話の重要なポイントだと思っています。
仮に、70歳の地主さんが個人名義でアパートを建てたとしましょう。
建築した直後は、現金を保有していた場合と比べて、相続税評価額が下がっているかもしれません。
ところが、その方が80歳、85歳、90歳と元気に長生きされたらどうなるでしょうか。
アパート経営が順調であれば、毎年の家賃収入から経費や税金、借入返済などを支払い、残ったお金が個人の預金として蓄積されていきます。
同時に、借入金の元本も少しずつ減っていきます。
借入残高が減れば、相続時に債務として控除できる金額も小さくなります。
一方、家賃収入によって増えた預金は、相続財産に加わります。
結果として、当初期待した相続税軽減効果が、時間とともに縮小する場合があるのです。
もちろん、建物の評価額の変化、修繕費、家賃の下落などによって結果は異なります。
それでも、私はこう考えています。
相続税対策は、今の数字だけを見て判断してはいけない。
少なくとも、5年後、10年後の財産状況を試算することが大切です。
長生きすることは、本来とても喜ばしいことです。
それなのに、長生きするほど当初の相続税対策が効きにくくなる。
そんな矛盾を放置してはいけないと思うのです。
3.そこで考えたい「不動産管理会社」という選択肢
では、どうすればよいのでしょうか。
選択肢の一つが、不動産管理会社の活用です。
個人で賃貸不動産を所有・経営する代わりに、法人を活用して管理業務や賃貸事業を行う方法です。
主な方式は三つあります。
① 管理料徴収方式
個人がアパートを所有し、入居者から家賃を受け取ります。
そして、法人へ管理業務を委託し、実際の業務に見合った管理料を支払う方式です。
比較的導入しやすい方法ですが、法人に移せる所得は管理料の範囲に限られます。
また、管理業務の実態がないのに高額な管理料を支払えば、税務上問題になる可能性があります。
② 転貸方式(サブリース方式)
個人が所有する建物を法人へ一括賃貸し、法人が入居者へ転貸する方法です。
法人は入居者から家賃を受け取り、個人オーナーへ契約で定めた賃料を支払います。
法人が空室リスクなどを実際に負担する設計であれば、その役割に応じた利益を法人に残せます。
ただし、法人が負担するリスクや業務内容に対して利益が過大であれば、税務上の問題が生じる可能性があります。
③ 不動産所有方式
法人自身が賃貸建物を所有し、家賃収入を受け取る方法です。
新築時から法人名義で所有する場合もあれば、個人が所有する既存建物を法人へ売却する場合もあります。
三つの中では、家賃収入の帰属を大きく変えられる方法です。
ただし、所有権移転に伴う税金や登記費用、借入金の扱い、将来の法人株式の評価など、検討すべきことも多くなります。
法人化といっても、会社を一つつくれば終わりではないのです。
4.仁藤が注目するのは「築年数が経った高収益アパート」
では、どんな物件から法人化を考えればよいのでしょうか。
私は、築年数がある程度経過していて、なおかつ安定した家賃収入がある物件に注目したいと思います。
例えば、こんなケースです。
ある地主さんが、築25年のアパートを個人所有しているとします。
借入金はかなり返済が進んでいます。
入居率も安定しています。
大規模修繕への備えは必要ですが、毎年の収支は比較的良好です。
こうした物件は、個人の手元に家賃収入が蓄積されやすいという特徴があります。
そこで、子どもが株主となる法人へ建物を適正な時価で譲渡する方法を検討するのです。
法人が建物を所有すれば、その後の家賃収入は原則として法人に帰属します。
親個人への所得集中を抑え、次世代が経営を担う仕組みをつくれる可能性があります。
ただし、ここには重要な注意点があります。
建物の帳簿価額が、そのまま税務上の適正な時価として認められるとは限りません。
また、親が建物の売却代金を受け取れば、その現金や売掛金は親の財産として残ります。
つまり、法人へ移しただけで、親の相続財産が自動的に減るわけではありません。
誰が株主になるのか。
売却代金をどう受け取るのか。
その後の収益が誰に帰属するのか。
これらを一体で考える必要があります。
5.所得税の節税だけで法人化を判断してはいけない
不動産管理会社の説明で、よく話題になるのが税率です。
個人の所得税は、所得が増えるほど高い税率が適用される超過累進課税です。
一方、法人には法人税、法人住民税、法人事業税などが課されます。
そのため、所得が多いオーナーの場合、法人を活用することで税負担を調整できる可能性があります。
家族が実際に経営や管理の仕事を担っていれば、その仕事に見合った役員報酬を支払うことも考えられます。
しかし、私は「法人税率のほうが低いから得です」という説明だけでは不十分だと思っています。
法人をつくれば、会社の維持費がかかります。
税理士報酬も必要です。
役員報酬を支払えば、社会保険料の負担が発生する場合があります。
法人の利益を個人へ移すときにも、給与や配当などに応じた課税関係が生じます。
さらに、法人が不動産を売却する場合と、個人が長期保有の不動産を売却する場合では、税金の仕組みも異なります。
だからこそ、判断するべきなのは税率の比較だけではありません。
個人と法人、そして家族全体で、最終的にいくら残るのか。
ここまで計算して、初めて意味のある節税対策になるのです。
6.法人でアパートを建てるなら「3年ルール」を理解する
法人名義で賃貸マンションやアパートを建てる場合、知っておきたい税務上のルールがあります。
それが、非上場株式の純資産価額方式による評価に関係する、いわゆる「3年以内取得不動産」のルールです。
法人が取得・新築してから一定期間内の土地や建物は、株式評価において、通常の相続税評価額ではなく、通常の取引価額を基準に評価する取扱いがあります。
そのため、法人がアパートを建築した直後に株式を贈与しても、期待したほど株価が下がらない場合があります。
一方、3年を経過すると、評価方法の違いによって株価が変動する可能性があります。
ただし、ここで勘違いしてはいけません。
3年待てば株価がゼロになる、という制度ではありません。
株式の評価額は、法人の資産、負債、収益、株主構成、適用される評価方式などによって変わります。
また、株価が低く評価される時期に贈与する場合でも、税務上の適正な評価と贈与手続きが必要です。
私は、この3年という期間を、節税のための単なる待ち時間とは考えません。
その間に、賃貸経営が安定するのか。
修繕費がどれくらい必要になるのか。
借入返済は無理なく進むのか。
次世代が経営を引き継げるのか。
そうしたことを見極める期間でもあると思っています。
7.土地は親、建物は子どもの法人。その方法にも注意が必要
不動産法人化では、土地まで法人へ売却するとは限りません。
特に、先祖代々受け継いできた土地の場合、取得費が低かったり、不明だったりすることがあります。
その土地を法人へ売却すると、譲渡所得税などの負担が大きくなる可能性があります。
そこで、土地は親が所有したまま、建物だけを法人へ移す方法が検討されます。
このとき重要になるのが、土地の貸借関係です。
法人が個人の土地を借りる場合、契約内容によっては借地権の認定課税などが問題になることがあります。
その対応として、「土地の無償返還に関する届出書」を活用する方法があります。
ただし、届出書を提出すれば、すべての税務問題が解決するわけではありません。
地代を支払うのか。
無償で使用するのか。
土地の相続税評価はどうなるのか。
小規模宅地等の特例を利用できるのか。
これらは契約の実態や要件によって判断が異なります。
特に、小規模宅地等の特例は、土地を貸しているというだけで自動的に適用されるものではありません。
相続開始前の利用状況や貸付事業の継続、取得者の要件などを確認する必要があります。
土地を親が持ち、建物を法人が持つ。
一見すると簡単な仕組みですが、実務では非常に慎重な設計が必要なのです。
8.本当に怖いのは相続税ではなく「相続後の経営」かもしれない
ここで、少し視点を変えてみましょう。
例えば、父親が相続税対策として2億円の賃貸マンションを建てたとします。
相続税評価額は下がりました。
家賃収入も入っています。
父親は「これで子どもたちも安心だ」と考えているかもしれません。
しかし、相続する子どもたちはどうでしょうか。
長男は地元に住んでいる。
長女は東京に住んでいる。
次男は不動産経営にまったく興味がない。
そんな家族も珍しくありません。
さらに、相続が発生した時点で、アパートが築20年を超えていたらどうでしょうか。
外壁の修繕。
屋根や防水の改修。
給排水設備の更新。
入居者の退去。
家賃の見直し。
こうした問題が、次々に出てくるかもしれません。
そして、借入金が残っていれば、その返済も続きます。
相続税の軽減効果は相続人全体に及ぶ場合がある一方で、実際の経営負担は物件を引き継いだ一人に集中することがあります。
私は、ここを家族で話し合っておくべきだと思っています。
税金を減らすために建てたアパートが、子どもたちの争いの原因になってはいけない。
これが、仁藤流で最も大切にしたい考え方です。
9.「支配すれども所有せず」という事業承継の考え方
法人化には、もう一つの可能性があります。
それは、財産の所有と経営上の意思決定を、ある程度分けて考えられることです。
例えば、株式会社であれば、議決権のない種類株式や拒否権付種類株式などを活用できる場合があります。
非公開会社では、定款によって株主ごとに異なる議決権などを定める方法もあります。
こうした仕組みを使えば、次世代へ経済的な利益を移しながら、一定の経営判断を親世代が担う設計も考えられます。
ただし、私は、親がいつまでもすべてを決める仕組みがよいとは思っていません。
大切なのは、経営を引き継ぐ人が、責任を持って判断できるようになることです。
親が元気なうちに経験を積んでもらう。
家賃収入だけでなく、修繕や入居者対応も理解してもらう。
そして、必要な時期に経営権を移していく。
法人化は、税金の対策だけではありません。
家族が経営を引き継ぐための準備にもなるのです。
10.株式会社と合同会社、どちらがよいのか?
不動産管理会社を設立する場合、株式会社と合同会社が代表的な選択肢です。
株式会社は、株式の仕組みを活用した事業承継の設計がしやすいという特徴があります。
一方、合同会社は、設立時の法定費用を比較的抑えやすく、役員の任期に関する制度も株式会社とは異なります。
ただし、合同会社でも持分の承継や社員の死亡時の取扱いについて、定款の設計が重要になります。
どちらがよいかは、設立費用だけで決めるべきではありません。
将来、誰が経営するのか。
誰に利益を分配するのか。
家族が増えたとき、どのように権利を承継するのか。
そのような将来像から逆算して決めるべきだと思っています。
11.10年後の試算をしてみると、考え方が変わる
ここで、わかりやすい仮定の例を考えてみましょう。
あるオーナーが、年間1,000万円の家賃収入を得ているとします。
もちろん、実際には管理費、修繕費、固定資産税、借入金利息などの経費がかかります。
仮に、それらを差し引いた後、税金を支払う前の利益が年間500万円残るとしましょう。
その利益が10年間続けば、単純計算では5,000万円です。
ただし、これは現金が5,000万円増えるという意味ではありません。税金や借入元本の返済、設備更新なども考慮する必要があります。
それでも、長期間にわたる賃貸経営の利益が、個人の財産形成に大きく影響することはわかります。
一方、法人が適正に事業を承継し、法人に利益を蓄積する場合には、親個人の所得や預金の増加を抑えられる可能性があります。
ただし、親がその法人の株式を所有していれば、法人の利益が株式価値の上昇につながる場合があります。
つまり、法人化の効果を正しく判断するには、次の三つを同時に見る必要があります。
- 個人の所得税・住民税などはどう変わるか
- 法人の税金や社会保険料、維持費はいくらか
- 10年後、親と子の相続財産はどう変わるか
私は、この三つを比較せずに法人化を勧めるべきではないと思っています。
12.節税より先に考えたい「賃貸住宅そのものの価値」
ここからは、建築会社としての私の考えです。
どれだけ税務上有利な仕組みをつくっても、入居者に選ばれないアパートでは意味がありません。
例えば、建築費を抑えることばかり考えた結果、夏は暑く、冬は寒い住宅になってしまったらどうでしょうか。
音が響きやすい。
結露が多い。
設備が使いにくい。
電気代が高い。
こうした不満が重なれば、入居者の退去や募集条件の見直しにつながる可能性があります。
その結果、当初予定していた家賃収入を維持できなくなるかもしれません。
私は、賃貸住宅であっても、住む人の快適さを大切にしたいと考えています。
断熱性能。
適切な換気。
暮らしやすい間取り。
維持管理のしやすさ。
そして、長期的な修繕計画。
これらは、入居者のためであると同時に、オーナーの資産価値を守るための要素でもあります。
明工建設が住宅づくりで大切にしている「数値は手段、住み心地が目的」という考え方は、賃貸住宅にも通じると思っています。
節税のために建物をつくるのではなく、長く選ばれる建物をつくり、そのうえで税務対策を考える。
私は、この順番が大切だと思うのです。
13.掛川市・菊川市の地主さんに、ぜひ確認してほしい7つのこと
もし、これから賃貸アパートの建築や不動産管理会社の設立を考えているなら、次の質問をご家族で話し合ってみてください。
① 10年後の相続税を試算していますか?
現在の財産だけでなく、家賃収入、借入金残高、預金の増加まで含めて考える必要があります。
② そのアパートは10年後も入居者に選ばれますか?
周辺の人口動向や賃貸需要、競合物件、家賃水準を確認しましょう。
③ 法人化の費用を含めても、本当に有利ですか?
設立費用、税金、社会保険料、税理士報酬などを含めて比較してください。
④ 誰が将来の経営を引き継ぎますか?
相続する人と、実際に経営する人が同じとは限りません。
⑤ 大規模修繕の資金を準備できますか?
建築直後の収支だけではなく、20年後、30年後の修繕費まで考えましょう。
⑥ 土地と建物の所有関係は整理されていますか?
親個人の土地に子どもの法人が建物を所有する場合、契約や税務上の取扱いを確認する必要があります。
⑦ 家族全員が、その計画に納得していますか?
私は、これが一番大切だと思っています。
税金の計算では正解でも、家族の気持ちが置き去りになっていたら、本当の意味で成功とは言えません。
14.よくある質問
Q.不動産所得がいくらあれば法人化したほうがよいですか?
一律に判断できる金額はありません。
個人の所得税率、他の所得、家族構成、社会保険料、法人の維持費、将来の相続税などによって結果が変わります。
現在の所得だけでなく、10年後の財産状況まで試算することをおすすめします。
Q.75歳を超えていたら法人化は遅いのでしょうか?
年齢だけで決まるものではありません。
ただし、法人への不動産移転には費用や税務上の影響があるため、相続までの期間が短い場合には、期待した効果が得られないこともあります。
健康状態や家族の状況を踏まえ、慎重に判断する必要があります。
Q.法人をつくれば相続税はゼロになりますか?
いいえ。
法人株式も相続財産になる場合があります。
また、株式を贈与する場合には贈与税の検討も必要です。
法人化は相続税を必ずゼロにする方法ではなく、所得や資産の承継を設計するための選択肢です。
Q.親の土地に、子どもの会社がアパートを建てても大丈夫ですか?
可能なケースはあります。
ただし、土地の貸借契約、地代、借地権、相続税評価、融資など、事前に整理すべき問題があります。
税理士、司法書士、金融機関、建築会社などが連携して検討することが大切です。
Q.不動産管理会社は株式会社と合同会社のどちらがよいですか?
事業規模や家族構成、将来の承継方法によって異なります。
設立費用だけでなく、議決権や持分の承継、経営権の設計まで比較することをおすすめします。
15.仁藤流の結論。相続税を減らすことが目的になってはいけない
最後に、私の思いをお伝えします。
地主さんがアパートを建てる。
不動産管理会社を設立する。
法人へ建物を移す。
これらは、どれも目的を実現するための手段です。
本当の目的は、何でしょうか。
私は、大切な財産を守り、次の世代が安心して暮らしていけるようにすることだと思っています。
例えば、相続税が2,000万円安くなったとしても、その後に空室が増え、修繕費がかさみ、家族が借入金の返済に苦しむようになったらどうでしょうか。
反対に、目先の節税額がそれほど大きくなくても、安定した家賃収入が続き、子どもたちが納得して経営を引き継げるなら、それは価値のある相続対策ではないでしょうか。
私は、税金の数字だけでは測れないものがあると思っています。
家族の安心。
将来の選択肢。
地域に残る建物の価値。
そして、次の世代へ受け継がれる信頼。
これらを大切にすることが、本当の資産承継だと考えています。
掛川市、菊川市、袋井市、島田市で土地活用や賃貸住宅の建築を考えている方。
これからアパートを建てようとしている方。
すでに賃貸物件を所有し、将来の相続に不安を感じている方。
ぜひ、一度立ち止まって考えてみてください。
「この計画は、10年後の家族を本当に幸せにするだろうか?」
その問いから始めることが、後悔しない不動産経営の第一歩になると思っています。
明工建設では、建築会社として、賃貸住宅の計画や建物の性能、長期的な維持管理についてご相談いただけます。
法人化や税務上の具体的な判断については、税理士などの専門家による確認が必要です。
建築と税務、それぞれの専門家の知恵を合わせながら、ご家族にとって納得できる選択を考えていただきたいと思います。
建てて終わりではなく、10年後、20年後、そして次の世代まで。
それが、仁藤流の考える家づくりであり、資産づくりです。
ご縁を大切に唯一無二の家造り。
住んでからがお付き合いの始まり。
おかげさまでありがとうございます。
※本記事は不動産管理会社の活用に関する一般的な考え方を紹介するものです。税務上の取扱いは、適用年度、契約内容、株主構成、個々の財産状況などによって異なります。具体的な法人設立、譲渡、贈与、相続対策は、最新の法令・通達を確認のうえ、税理士等の専門家にご相談ください。
お読みいただき、ありがとうございます。
もし今回の内容に少しでも共感いただけたなら、
こちらもきっとお役に立てると思います。
良かったらこちらの記事もお読みください
明工建設が選ばれる理由とは?
第1位 住む人の幸せを考え抜いた高性能住宅
明工建設の家は強い方が売れる、省エネだから売れる・・・
そんな安っぽい理由で、住宅を高性能にしているわけではありません。
高性能な家に住んでもらった先にある『家族の幸せ』を手に入れてもらいたいから高性能にしているのです。
第2位 圧倒的省エネ住宅で1,000万円以上の節約に
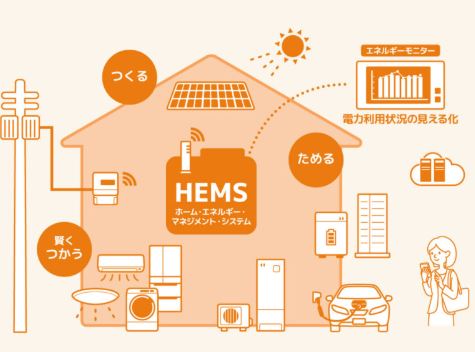
明工建設の考える住宅は、住むだけでお金が貯まります。
光熱費が0円以下にすることが出来る、圧倒的省エネ住宅であなたの家計を守ります。
第3位 売ることが仕事じゃない!お客様のありがとうを考えるご提案
明工建設は住宅を売ることを仕事だと考えていません。
お客様の幸せをとことん考え、その結果『ありがとう』を頂くことを仕事にしています。
その対価としてお金を頂く。これが明工建設のポリシーです。
第4位 最新の技術提供なのに、圧倒的なコスパを実現
M-THE BESTに代表されるように、明工建設の家は常に最新の技術を提供します。
それなのに誰もが納得、いやそれ以上のコスパの良さで皆様に選ばれています。
それを実現出来るのは、圧倒的な仕入れ力と無駄なお金を使わない工事力があるからです。