おかげさまです。明工建設の仁藤です。
最近、家づくりのご相談を受けていると、以前より明らかに増えた質問があります。
「仁藤さん、住宅ローンは変動と固定、結局どちらがいいんですか?」
これは気になりますよね。
建築費は上がった。
物価も上がった。
そして住宅ローンの金利まで動き始めた。
子どもの教育費もこれからかかる。
老後資金だって必要です。
できるだけ利息は払いたくない。
でも、変動金利を選んで将来大きく上昇するのも怖い。
だったらフラット35のような全期間固定にすれば安心だけれど、今度は毎月の返済額が高くなる。
迷うのは当然です。
ところが私は最近、
「変動か固定か、どちらを選ぶか」だけを考えているから難しくなるのではないか
と思うようになりました。
大切なのは金利商品そのものではありません。
金利が動いても家族の生活が壊れない「仕組み」を先につくること。
今日は、そんな話をします。
まず、住宅会社の営業マンに一つ質問してみてください
例えば5,000万円を借りるとします。
営業担当者から、
「変動なら毎月これくらいですから大丈夫ですよ」
と言われたとします。
そこで、
「もし金利が上がったら、わが家の家計はどうなりますか?」
と聞いてみてください。
その人が何と答えるでしょう。
「まあ大丈夫でしょう」
なのか。
「今までそんなに上がっていませんから」
なのか。
それとも、
金利が上がった場合まで数字を出して、一緒に考えてくれるのか。
私はここに、住宅会社の姿勢が出ると思っています。
2026年9月、固定金利はここまで来ています
住宅金融支援機構によると、2026年9月のフラット35、返済期間21〜35年の最頻金利は年3.46%です。
また公式サイトに掲載されている「夫婦+子ども1人、ZEH」の例では、金利引下げを4ポイント適用した場合、
当初5年間 年2.46%
6年目以降 年3.46%
となっています。フラット35
全期間固定ですから、将来市場金利が上昇しても借入時に決まった金利で返済計画を立てられる。
これは大きな安心です。フラット35
だから私は、
「固定金利は高いから損」
とは考えません。
安心を買っているとも言えるからです。
では、変動金利は危険なのか?
これも、そんな単純な話ではありません。
変動金利には金利上昇リスクがあります。
一方で、固定金利より低い金利で借りられる局面では、その差によって元本を早く減らせる可能性があります。
全国銀行協会も、変動金利には金利上昇リスクがあり、余裕資金による繰り上げ返済などが対策になり得ると説明しています。全銀協
だったら私は考えました。
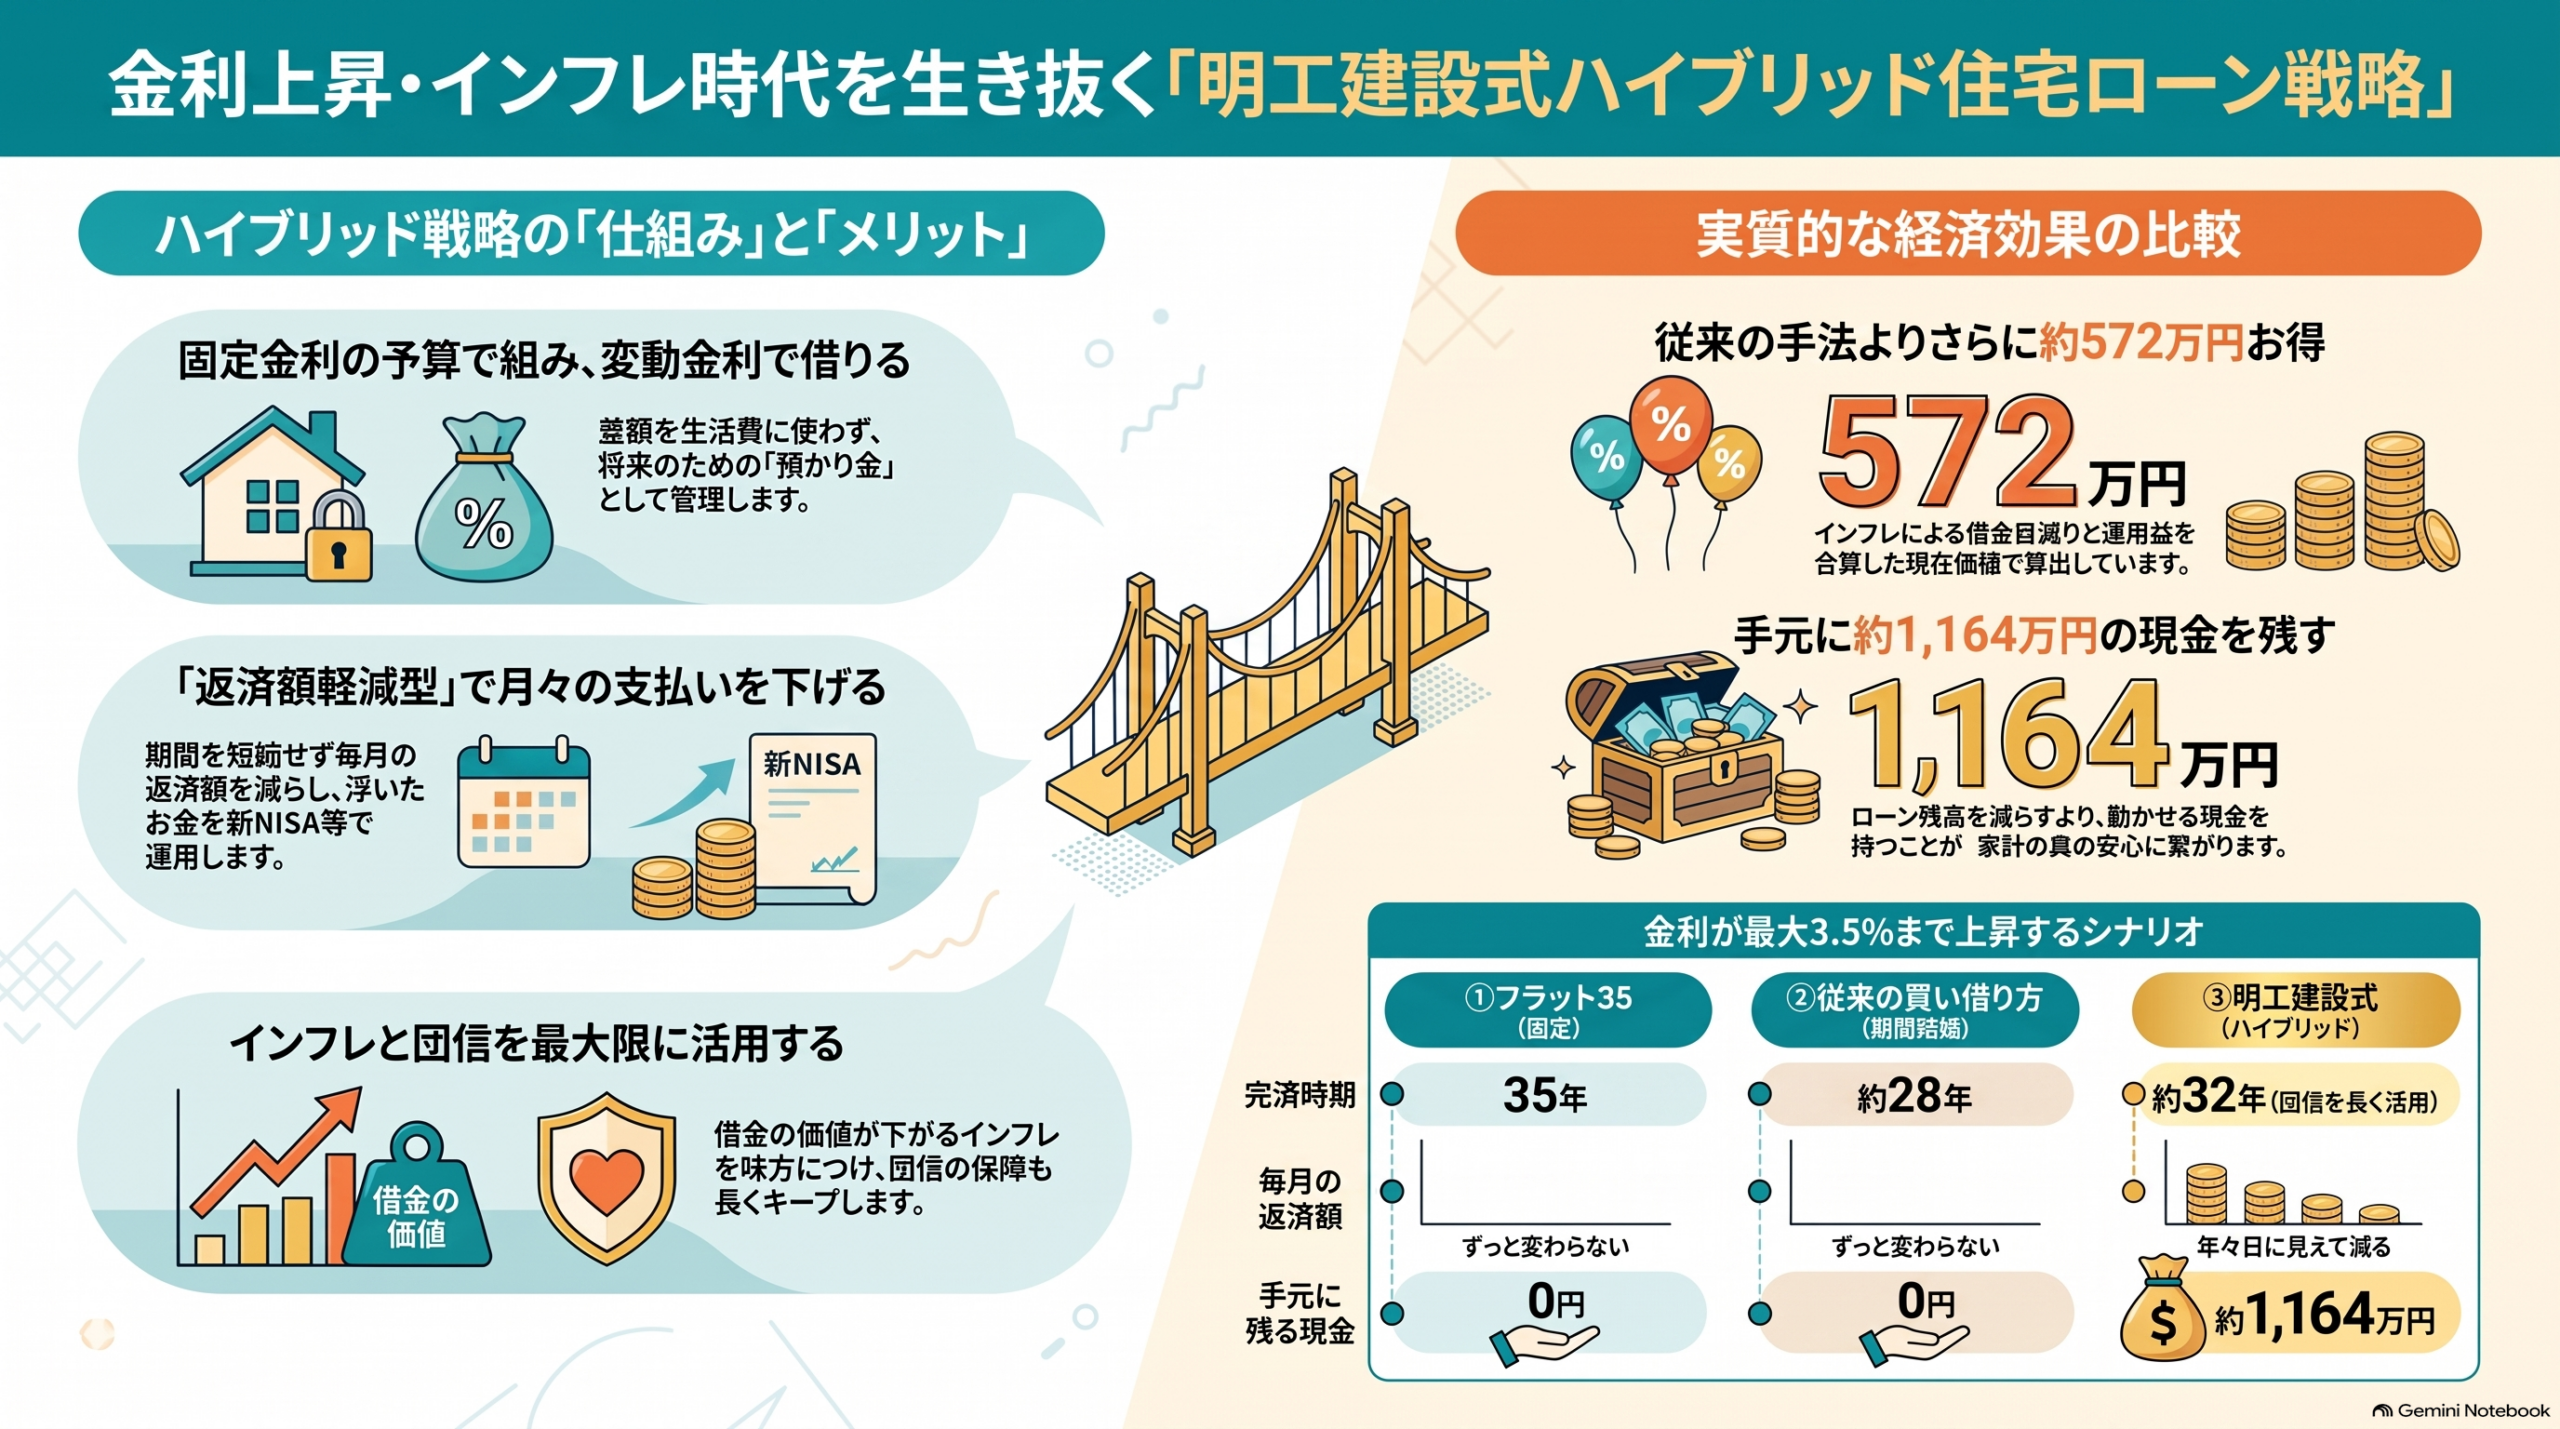
「変動金利の低さ」と「固定金利を払える家計」の両方を利用したらどうだろう。
ここからが仁藤流です。
「変動金利だから安く家を買える」と考えない
ここが一番重要です。
仮に固定金利なら毎月20万円程度の返済になる家が、
変動金利なら15万円程度だったとしましょう。
多くの場合、
「毎月5万円安くなった」
と考えます。
すると、その5万円を生活費に使ってしまう。
あるいは、
「あと5万円払えるなら、もっと大きな家が買える」
となる。
私は、ここが怖いのです。
仁藤流では逆に考えます。
20万円払える家計だから、この5,000万円を借りる。
実際の変動金利の返済が15万円なら、
残った5万円も住宅費です。
使ってはいけないお金として考える。
ここが出発点です。
「安く借りられた」のではなく、「将来のためのお金を預かった」
毎月5万円の差なら、
年間60万円。
これを旅行や車や生活費に使わず、専用口座へ移しておく。
そして一定期間ごとに住宅ローンの元本を減らす。
これが基本となる、
「変動金利+計画的繰り上げ返済」
という考え方です。
住宅金融支援機構も、一部繰り上げ返済には、
返済期間を短縮する方法
と、
期間を変えず毎月返済額を減らす方法
があると説明しています。JHF
ここから、さらに面白くなります。
期間短縮型だけが正解なのか?
普通なら、
「繰り上げ返済するなら期間短縮型」
と考えます。
確かに同じ条件なら、一般に元本を早く減らすほど利息軽減効果を得やすくなります。
住宅ローンを早く終わらせたい方には非常に分かりやすい方法です。
でも私は、お客様の人生全体から考えたい。
例えば35歳で家を建てたとします。
10年後は45歳。
子どもは高校生くらいかもしれません。
そこから大学進学。
自動車の買い替え。
親の介護。
自分たちの老後資金。
人生には住宅ローン以外にも、お金が必要になります。
そこで考えたのが、
「返済額軽減型を組み合わせたらどうなるのだろう?」
でした。
明工建設式は「借金を減らす」だけではなく「家計を強くする」
例えば繰り上げ返済によって毎月の住宅ローンが少し下がったとします。
普通なら、
「毎月1万円楽になった」
で終わります。
仁藤流では、その1万円を使いません。
それまで払えていたのですから。
その1万円を、
家族の金融資産へ移す。
例えば新NISAなどを使った長期・分散・積立投資という選択肢があります。
すると、
住宅ローン残高を管理する
と同時に、
手元資産も育てる
という二本立てになります。
私はこれを、
「明工建設式ハイブリッド資金計画」
として考えています。
なぜ「早く返せばいい」とは考えないのか
理由の一つが団信です。
団体信用生命保険は、一定の保険事故が発生した場合に住宅ローン残高を弁済する仕組みです。
住宅金融支援機構の新機構団信でも、全額繰り上げ返済などによって債権債務関係がなくなれば、保障も終了します。JHF
つまり住宅ローンには、
「借金」であると同時に、一定の保障機能が付いている
という側面があります。
だったら、
「借金だから1日でも早くゼロにする」
だけが家族にとって唯一の正解なのか。
これは考える価値があります。
もう一つは「現金」です
仮に手元に500万円あったとします。
500万円すべて繰り上げ返済した翌月、
病気になった。
会社の業績が悪化した。
子どもの進学でまとまったお金が必要になった。
住宅ローン残高は減っています。
でも、
住宅ローンへ返した500万円を「やっぱり返してください」と銀行には言えません。
一方で現金や換金可能な金融資産として持っていれば、生活防衛資金として利用できます。
だから私は、
「借金を減らすこと」と「家族の手元資金を増やすこと」のバランス
を見たいのです。
インフレについても考えておきましょう
インフレが続けば、同じ1,000万円でも将来の実質的な価値は小さくなります。
その意味では、固定された名目債務はインフレによって実質負担が軽くなる場合があります。
ただし、
「インフレだから借金は長く残した方が必ず得」ではありません。
ここは重要です。
賃金が物価と同じように上昇するとは限らない。
変動金利ならインフレ局面で金利が上昇する可能性もある。
投資収益も保証されません。
だから明工建設式は、
インフレを当てにして借金する戦略ではありません。
金利が動いても、
投資環境が悪くても、
家計が耐えられるようにしておく。
そこが先です。
「NISAで運用すれば3%」とも言いません
ここも、お客様目線なら大切です。
シミュレーションでは年3%などの仮定を置くことができます。
しかし実際の投資には元本割れがあります。
特に必要な時期と市場下落が重なれば、
「平均では増えているはずだった」
では済みません。
ですから、
生活防衛資金まで投資する。
教育費まで株式へ入れる。
繰り上げ返済用のお金を全部投資する。
私はそういう計画は勧めません。
まず現金。
次に住宅ローン。
その上で余裕資金による長期・分散投資。
順番が大切です。
だから「AIが8割勝つ」では住宅ローンを決めません
ここは、今回いろいろシミュレーションして私自身が感じたことです。
AIに条件を入れれば、
「この金利シナリオならこちらが有利」
という計算はいくらでもできます。
でも、
35年間の日本の金利をAIが知っているわけではありません。
モンテカルロ・シミュレーションも、
入れた前提から確率を計算しているだけです。
前提を変えれば結果も変わります。
だから、
「AIが8割こちらが得だと言ったから変動にしましょう」
では駄目なんです。
私はむしろ、
残り2割が起きても、この家族は暮らしていけるか?
を考えたい。
これが住宅屋の仕事だと思っています。
住宅ローンで一番危険なのは「変動金利」ではない
私はこう考えています。
本当に危険なのは、
変動金利でしか払えない金額まで借りること。
例えば、
「今なら月14万円だから5,000万円借りられます」
という考え方です。
金利が上がったらどうするのか。
教育費が増えたらどうするのか。
奥様が働けない期間ができたら。
ご主人の収入が減ったら。
そこまで考えていない。
それでは、
家を買えたとしても、
家に人生を支配される可能性があります。
私なら、まず固定金利で払えるかを見る
明工建設式では、
いきなり一番低い変動金利を見て、
「毎月いくら払える」
とは考えません。
まず、
固定金利でも無理なく払える住宅価格はいくらなのか。
ここを確認する。
2026年9月現在、フラット35の21〜35年の最頻金利は3.46%です。フラット35
その水準でも、
教育費を積み立てられる。
車も買い替えられる。
老後資金も準備できる。
家族旅行にも行ける。
そしてある程度の現金も残せる。
そこまで確認する。
それから、
「では実際の借り方をどうしましょうか」
を考える。
順番が逆なんです。
「借りられる金額」と「返していい金額」は違います
銀行が、
「5,500万円融資できます」
と言った。
それは、
「あなたは5,500万円の家を買っていい」
という意味ではありません。
銀行は融資の審査をしています。
住宅会社は家を売ります。
でも、
その後35年間生活するのは、
あなたの家族です。
だから明工建設では、
銀行が貸してくれる上限ではなく、
家族が人生を楽しみながら返せる上限
を一緒に探したいのです。
この考え方は、実は明工建設の家づくりと全く同じです
私は家づくりで、
「UA値だけ見ないでください」
「C値だけ見ないでください」
「太陽光の容量だけ見ないでください」
「蓄電池のkWhだけ見ないでください」
とお話ししています。
住宅ローンも同じなんです。
金利だけ見ない。
家は、
住宅ローン。
電気代。
メンテナンス。
設備交換。
教育費。
自動車。
老後。
そして災害への備え。
全部つながっています。
だから仁藤流では、
「家を買えるか」ではなく、「家を買った後も豊かに暮らせるか」
を見る。
高性能住宅が資金計画につながる理由も、ここにあります
例えば、
太陽光で電気をつくる。
高断熱・高気密で消費エネルギーを小さくする。
少ないエアコンで快適にする。
蓄電池に電気を貯める。
EVにも使う。
電気料金という毎月の固定的な支出を抑えられれば、
その分、家計の耐久力は高くなります。
だから明工建設にとって、
住宅性能と住宅ローンは別の話ではありません。
空気。
水。
電気。
住宅性能。
住宅ローン。
資産形成。
全部を、
一つの「暮らしの経営」
として考える。
これが、これからのスマートハウスだと思っています。
明工建設式ハイブリッド戦略の基本は5つだけ
難しそうに見えますが、考え方はシンプルです。
- まず固定金利でも無理なく返せる住宅予算を決める。
- その範囲内で変動金利を選択する場合、固定金利との差額を「使っていいお金」にしない。
- 差額を現金でプールし、生活防衛資金を確保した上で計画的な繰り上げ返済を検討する。
- 期間短縮だけでなく、返済額軽減によって生まれる余裕を資産形成へ回す選択肢も比較する。
- 毎年、金利・収入・教育費・資産残高を確認して計画を更新する。
私は特に最後が重要だと思っています。
35年前につくった計画を35年間守るのではありません。
人生が変われば、
計画も変える。
「明工建設式」は変動金利を勧めるための仕組みではありません
ここは誤解してほしくありません。
ご家庭によっては、
フラット35の方が合っています。
金利が変わること自体が精神的な負担になる方。
毎年家計を管理するのが苦手な方。
余ったお金があると使ってしまう方。
投資リスクを取りたくない方。
そういう方なら、
固定金利で返済額を確定すること自体に大きな価値があります。
逆に、
家計管理ができる。
十分な余裕資金がある。
金利上昇時にも対応できる。
差額を使わず管理できる。
そういうご家庭なら、変動+計画的繰り上げ返済という選択肢を検討できます。
どちらが正しいではなく、どちらがその家族に合っているか。
これがお客様目線だと思っています。
住宅会社選びで、ぜひ一度聞いてみてください
担当者に、
「固定金利になっても払える予算で考えてもらえますか?」
と。
そして、
「金利が2%、3%、4%になった場合も見せてもらえますか?」
と。
そこで、
「そんなことを考えたら家が小さくなりますよ」
と言うのか。
それとも、
「では、その条件でも家族が幸せに暮らせる家を考えましょう」
と言ってくれるのか。
私は後者でありたい。
大きな家を売ることが目的ではありません。
契約することが目的でもない。
お引き渡しした後、お客様が笑って暮らしていること。
それが家づくりの目的だからです。
最後に。家づくりで迷っている方へ
もし今、
変動か固定か。
いくら借りればいいのか。
太陽光を載せるべきか。
蓄電池は必要か。
子どもの教育費と住宅ローンを両立できるのか。
情報を調べすぎて、
「結局、何が正しいの?」
となっているなら、一度全部持ってきてください。
他社の見積書でも構いません。
銀行の住宅ローン資料でも構いません。
現在の家計表でもいい。
明工建設で建てると決めていなくても構いません。
一緒に、
「この家はいくらで買えるか」ではなく、
「この家を買った後、家族はどう暮らせるか」
を考えてみましょう。
住宅会社に説得されて決める家づくりではなく、
自分たちで数字を理解して、
自分たちで納得して、
最後に、
「なるほど。だから私たちには、この選択なんだ。」
と分かる。
そこまで来たら、もう営業マンの言葉に振り回される必要はありません。
住宅ローンは35年。
でも、
家族の人生は35年で終わりません。
だから私は家だけではなく、
その先の暮らしまで一緒に考える住宅会社でありたいと思っています。
それが、
仁藤流の家づくり。
そしてこれから明工建設が提案していきたい、
「明工建設式ハイブリッド資金計画」
です。
ご縁を大切に唯一無二の家造り。
おかげさまで、ありがとうございます。
※
本記事は住宅ローンや資産形成に関する一般的な考え方を紹介するもので、特定の金融商品・投資手法を推奨するものではありません。住宅ローン金利、団信、繰り上げ返済の条件、手数料等は金融機関・商品によって異なります。投資には元本割れの可能性があります。また、住宅ローン控除期間中の繰り上げ返済は、返済期間などによって税制上の扱いが変わる場合があります。住宅金融支援機構も、一部繰り上げ返済の結果、一定の場合には住宅ローン控除の対象外となり得ることを案内しています。個別の資金計画については金融機関、税理士、FP等の専門家にもご確認ください。JHF
お読みいただき、ありがとうございます。
もし今回の内容に少しでも共感いただけたなら、
こちらもきっとお役に立てると思います。
良かったらこちらの記事もお読みください
明工建設が選ばれる理由とは?
第1位 住む人の幸せを考え抜いた高性能住宅
明工建設の家は強い方が売れる、省エネだから売れる・・・
そんな安っぽい理由で、住宅を高性能にしているわけではありません。
高性能な家に住んでもらった先にある『家族の幸せ』を手に入れてもらいたいから高性能にしているのです。
第2位 圧倒的省エネ住宅で1,000万円以上の節約に
明工建設の考える住宅は、住むだけでお金が貯まります。
光熱費が0円以下にすることが出来る、圧倒的省エネ住宅であなたの家計を守ります。
第3位 売ることが仕事じゃない!お客様のありがとうを考えるご提案
明工建設は住宅を売ることを仕事だと考えていません。
お客様の幸せをとことん考え、その結果『ありがとう』を頂くことを仕事にしています。
その対価としてお金を頂く。これが明工建設のポリシーです。
第4位 最新の技術提供なのに、圧倒的なコスパを実現
M-THE BESTに代表されるように、明工建設の家は常に最新の技術を提供します。
それなのに誰もが納得、いやそれ以上のコスパの良さで皆様に選ばれています。
それを実現出来るのは、圧倒的な仕入れ力と無駄なお金を使わない工事力があるからです。