
残価保証と残価設定型住宅ローンのこと
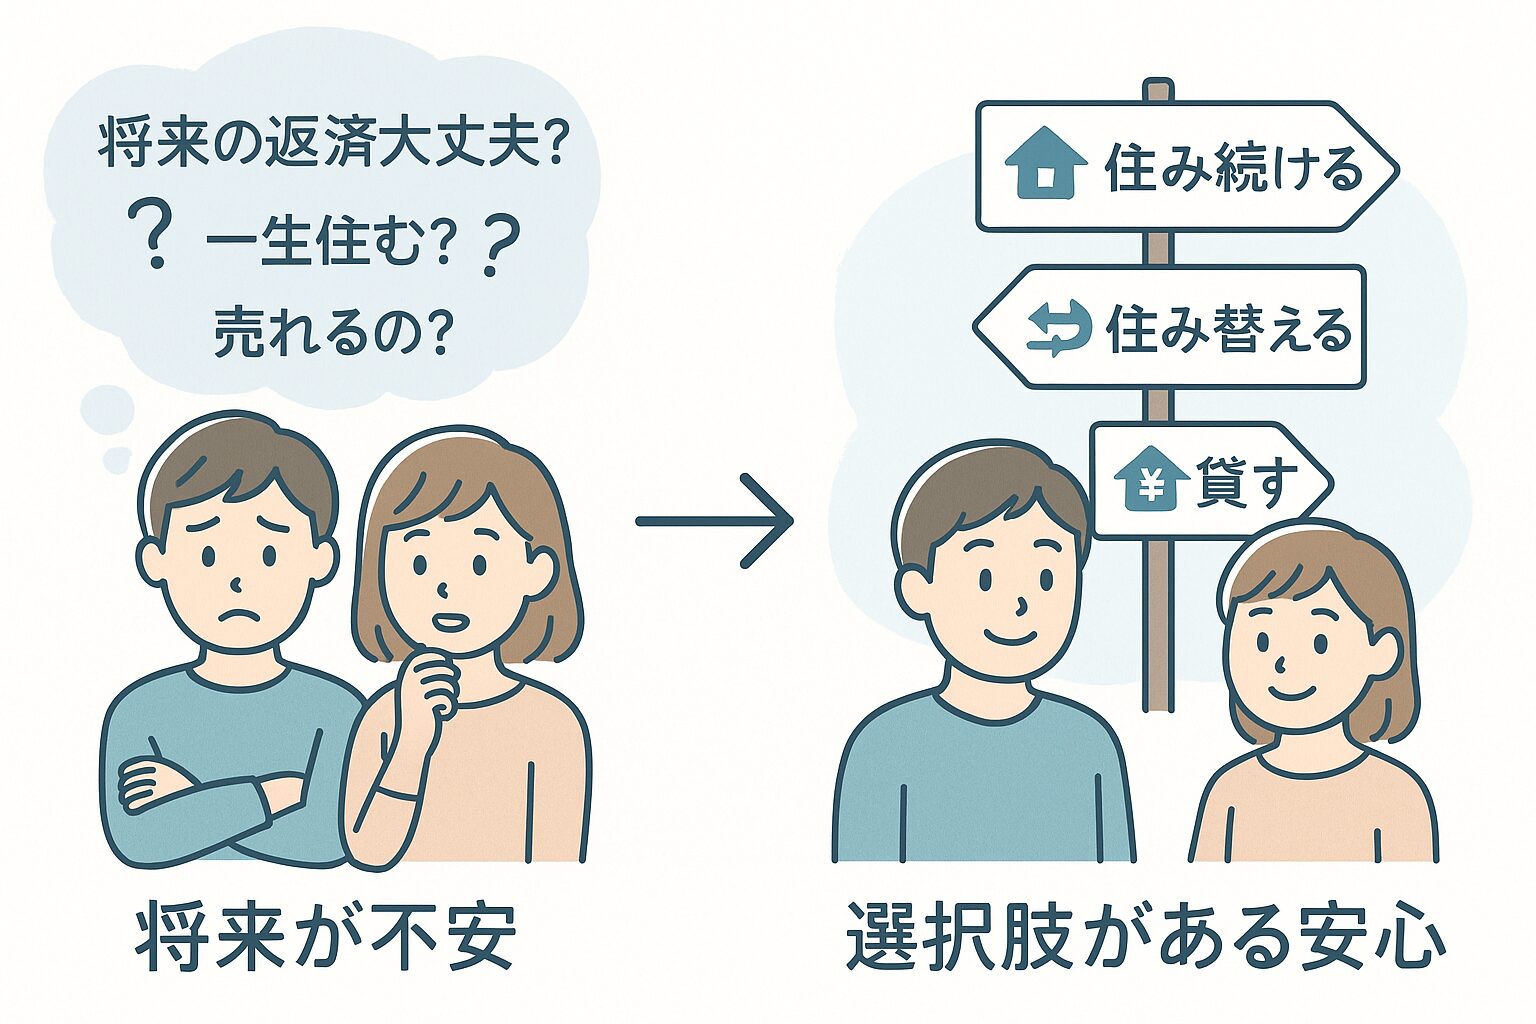
「35年ローン、ほんとうに最後まで払えるかな」。家づくりのご相談で、いちばんよく聞く声です。 その心配を少し軽くしてくれる「残価設定型住宅ローン」について、できるだけかみ砕いてお話しします。
ひとことで言うと
- 30年後も家に価値が残ることを前提に、ローンを組めます
- 住まなくなったら、売るだけでなく人に貸すこともできます
- 最初から選んでいなくても、あとで借換えて使える場合があります
もう少しだけ詳しく (タップで開く)
こんなこと、考えたことありませんか?
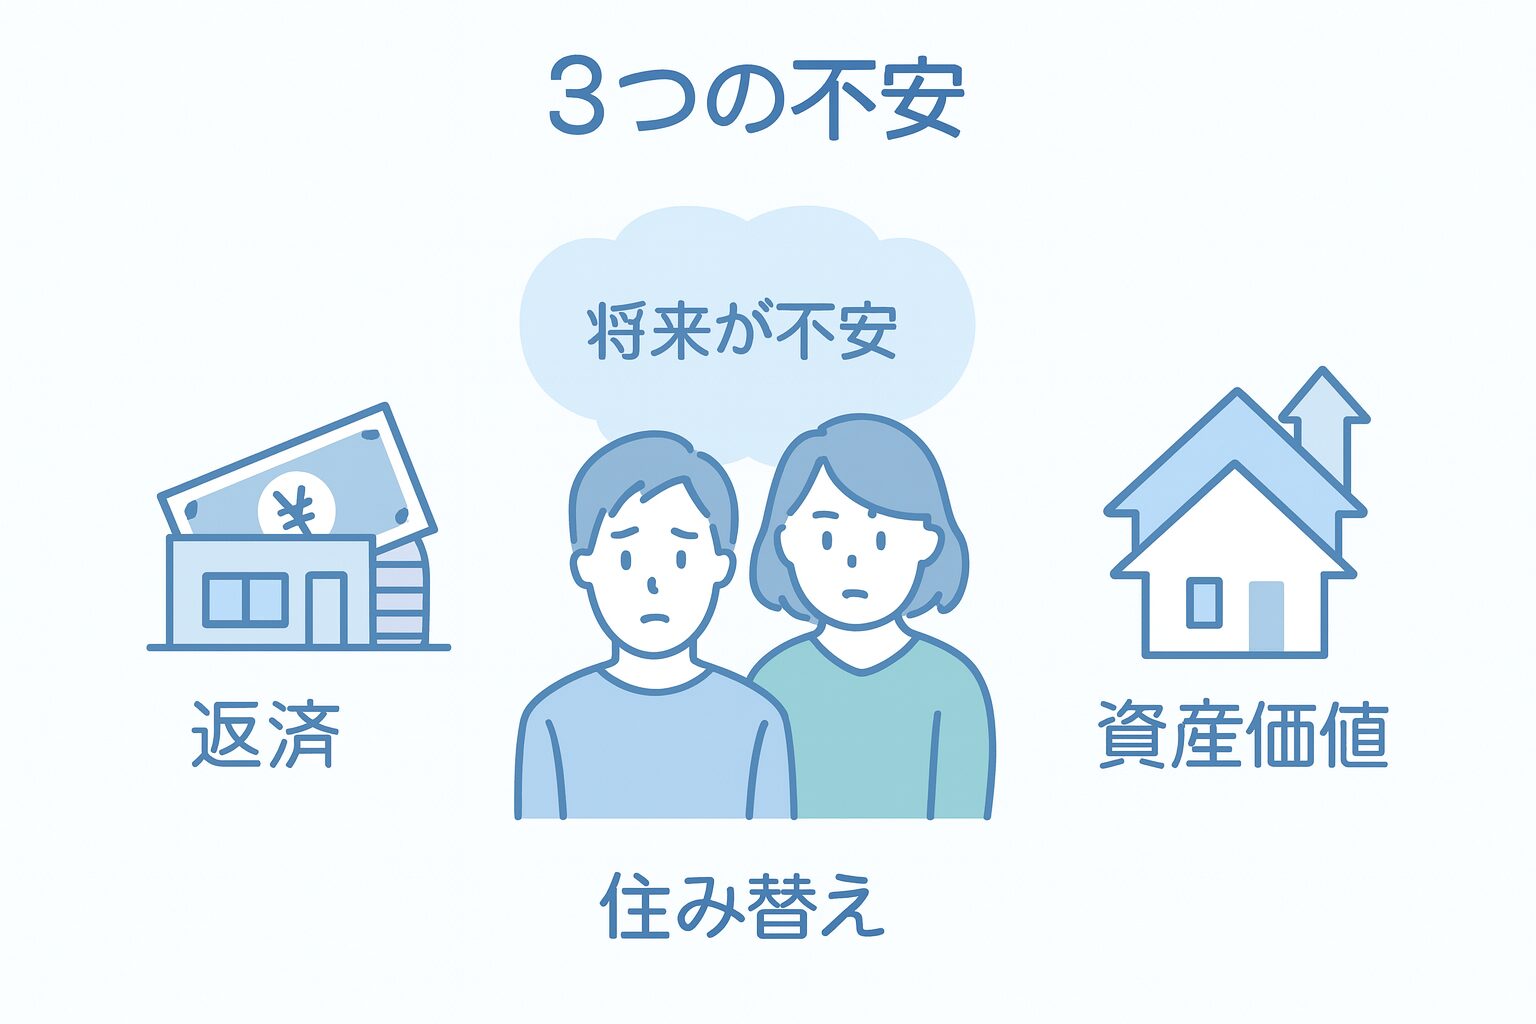
- 60代、70代になっても、この返済が続くの?
- 転勤や親の介護で、ずっとここに住めるか分からない
- いざ売るとき、ちゃんと値段がつくのか心配
家づくりの打ち合わせをしていると、ほとんどの方がどこかでローンの話に引っかかります。 とくに「定年後も返済が残る」というのは、誰だって不安ですよね。 そこで最近ご紹介する機会が増えているのが「残価設定型住宅ローン」です。 40年・50年といった長めのローンとも組み合わせやすく、選ぶ方が増えてきました。
担当者からひとこと (タップで開く)
残価保証ってなに?
- JTI(一般社団法人 移住・住みかえ支援機構)という第三者機関が、家の将来の価値を保証してくれます
- どんな家でもいいわけではなく、条件を満たした家が対象です
- この保証があるからこそ、残価設定型ローンが成り立っています
日本の家は、建てたときがいちばん価値が高くて、そこから毎年下がり、30年もたてばほぼゼロ。 長いあいだ、そう言われてきました。 でも今の基準でしっかり建てた家は、20年、30年たっても住まいとしての価値がちゃんと残ります。 その「残る価値」を第三者のJTIが保証してくれる。ここが残価設定型ローンのいちばん大事なところです。
対象になる家の条件 (タップで開く)
残価設定型住宅ローンの「2つのオプション」
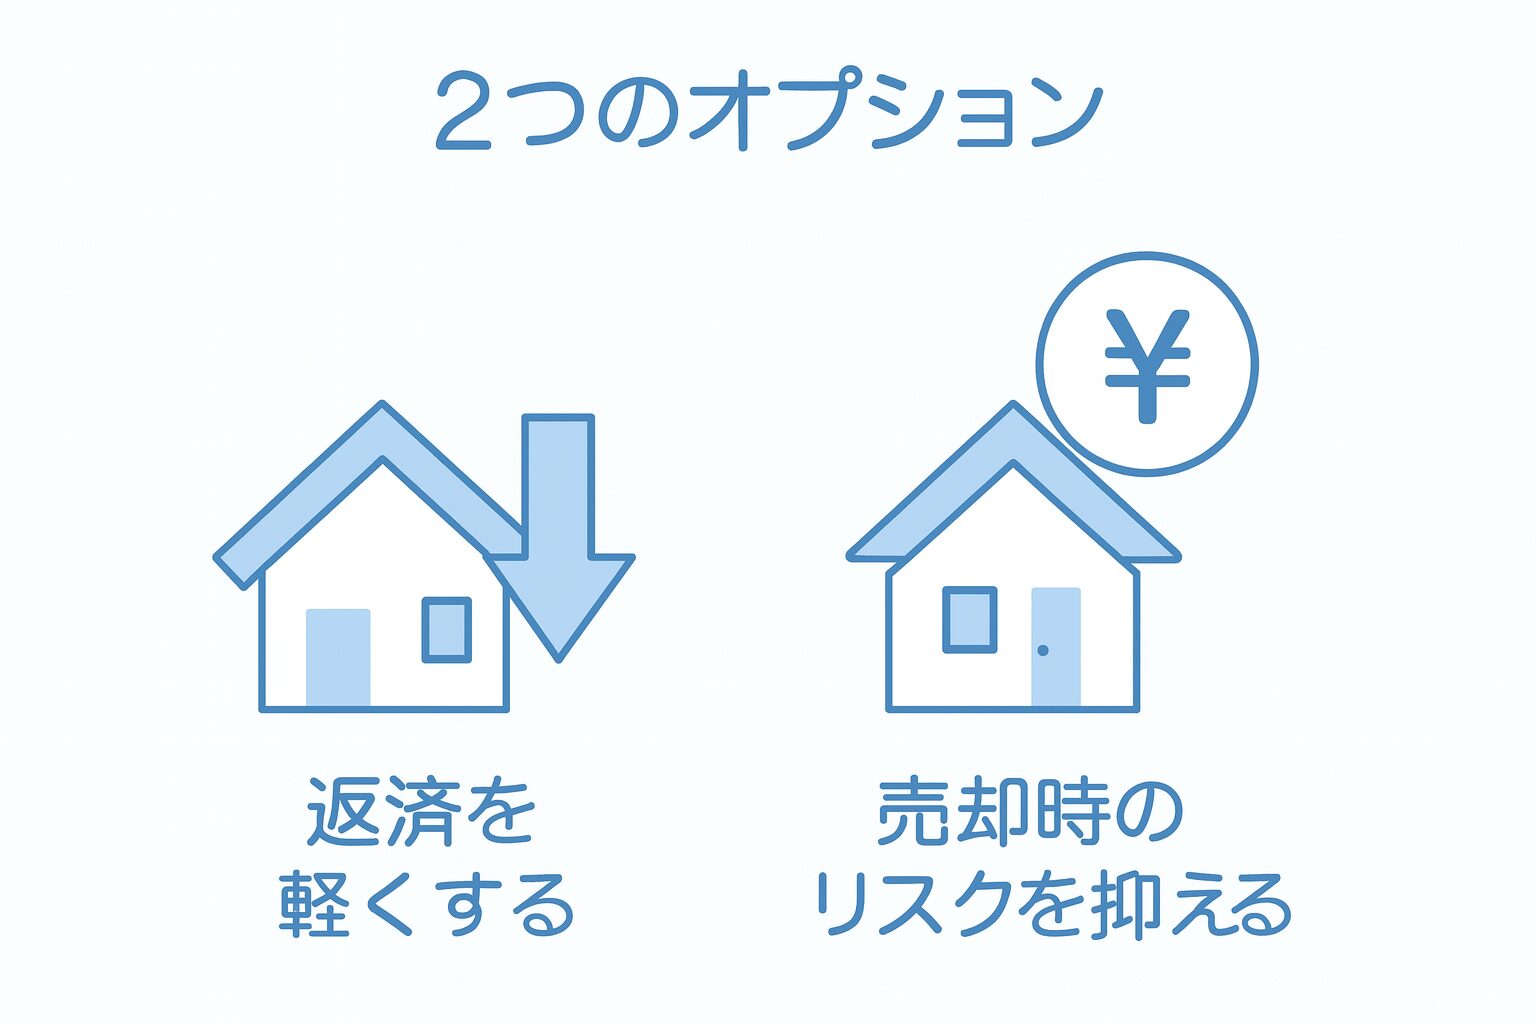
- 残価設定月を過ぎたら、好きなタイミングで使えます
- オプション①:毎月の返済を軽くする
- オプション②:ローン残高で家を買い取ってもらう
たとえば、老後に返済がきつくなってきたら①で負担を軽くする。 急な転勤や住み替えで家を手放すことになったら、②でローンを片づける。 そのときの状況に合わせて選べるのが、このローンのいいところです。
2つのオプションをもう少し具体的に (タップで開く)
住まなくなったら「貸す」こともできます
- 住まないあいだは、家を人に貸せます
- 入ってくる家賃を、ローンの返済にあてられます
オプションのひとつに、JTIの「マイホーム借上げ制度」があります。 JTIが家を借り上げて貸し出してくれるので、空室の心配をあまりせずに、家賃をローン返済にまわせます。 利用には条件があるので、詳しくはお問い合わせください。
こんな方に向いています (タップで開く)
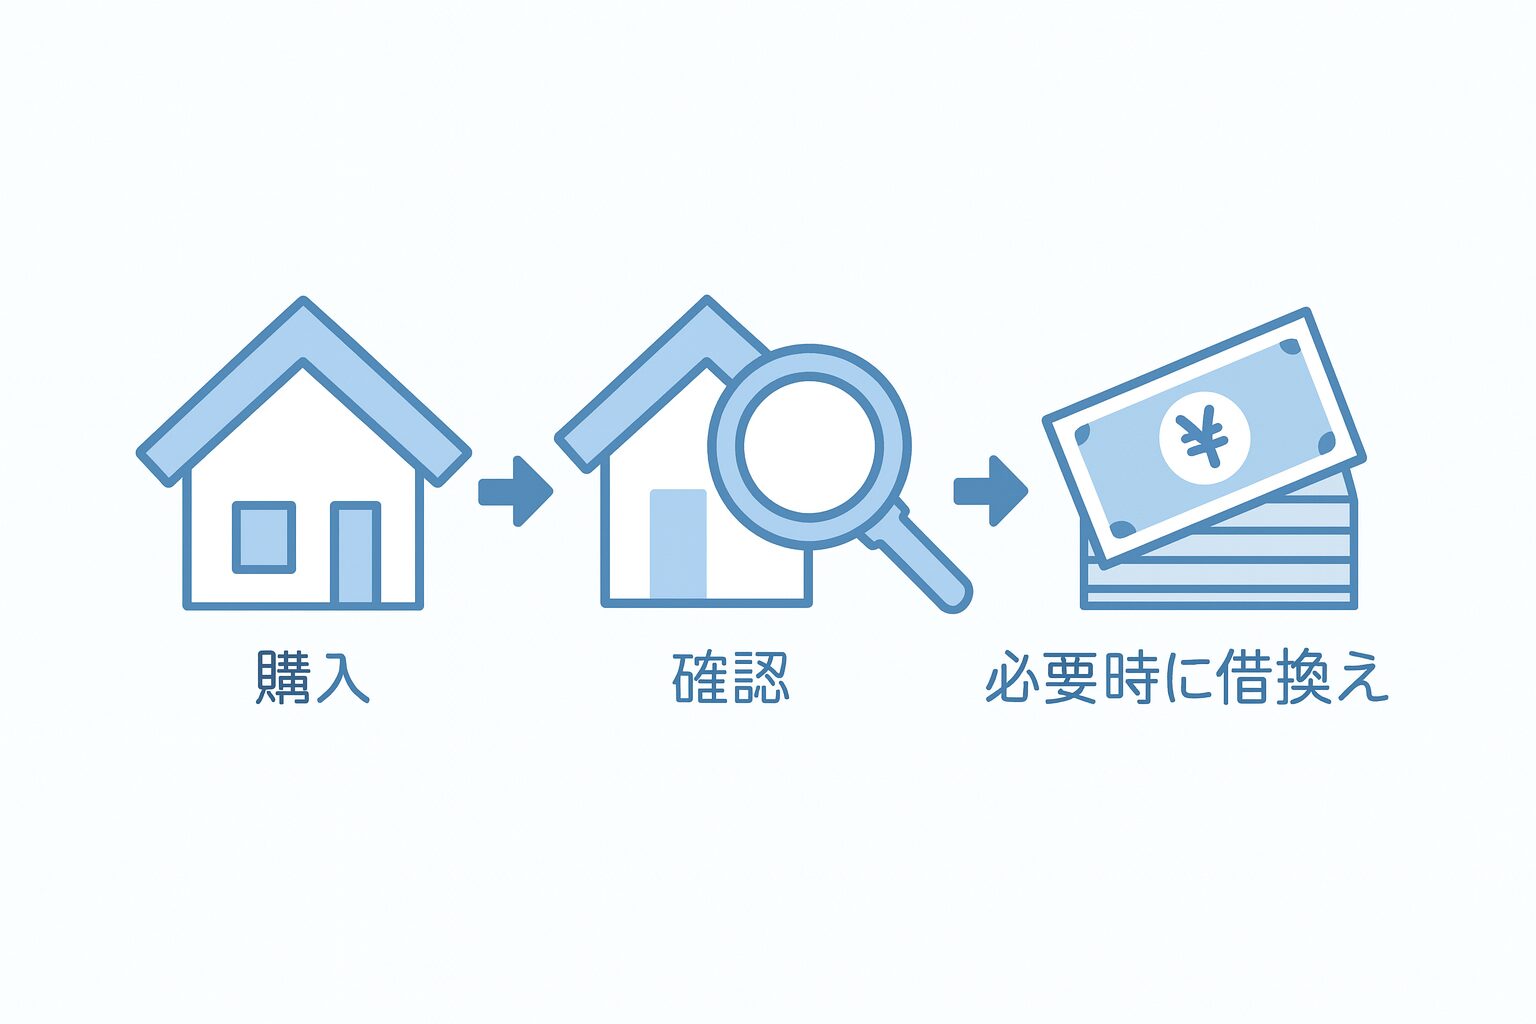
「あとから残価」――必要になってから借換える
- 家を買うときに、必ずしも残価設定型を選ばなくても大丈夫です
- 保証の条件を保てているかは「家の残価保証確認証」で確認します
- 必要になったら借換えます(このときは改めて審査があります)
気をつけておきたいこと (タップで開く)
うちの場合は使える? まずはそこから
仕組みはなんとなく分かっても、最後は「どんな家を建てるか」「家計」「この先住み替える可能性があるか」で答えが変わります。 「うちは使えるの?」「向いてる?」というだけの相談でも大丈夫です。お気軽にどうぞ。
気になるけど、ちょっと不安…という方へ
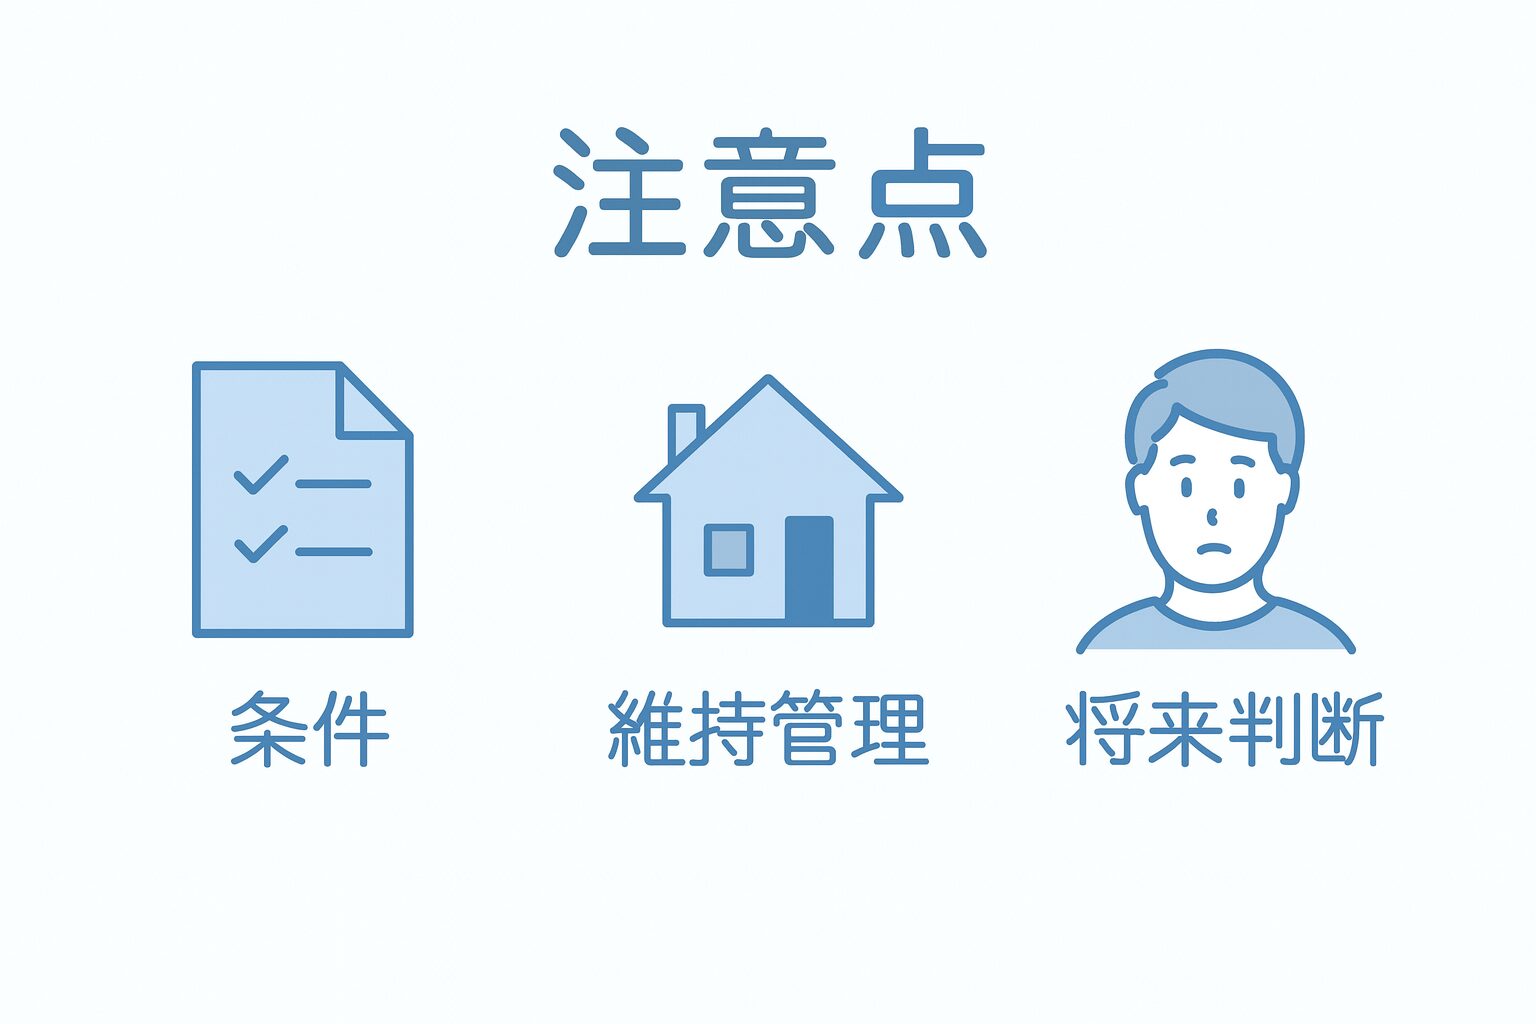
- 条件を満たした家しか対象になりません
- 定期的なメンテナンスが欠かせません
- 残価設定月を過ぎたら、どうするかは自分で決める必要があります
デメリットもきちんと知っておく (タップで開く)
- 対象外の家では使えません。まずは条件の確認からです。
- 家の価値を保つには、点検や手入れが前提になります。メンテナンスを怠ると、思っていたとおりにならないこともあります。
- 残価設定月を過ぎたら、返済を軽くするのか、売るのか、そのまま住むのかを選ぶ必要があります。何もしなくても得をする、という仕組みではありません。
- 制度や金融機関、契約によって細かいところが違います。よく分からないまま決めると「思っていたのと違った」となりがちです。
「とりあえず付けておく」ものではなく、これからの暮らし方と一緒に考えて選ぶもの。そう思ってご案内しています。
まとめ
- 残価保証があるから、将来「住み続ける・貸す・手放す」を選べるようになります
- 使えるかどうかは、家の条件とご家庭の状況しだいです
- 少しでも気になったら、話を聞きに来るだけでもかまいません
明工建設の家を「体感」してみませんか?