【仁藤流】住宅価格が高い時代だからこそ、35年ローンと50年ローンの違いを知ってほしいんです
5年というイメージが強かったものです。
ところが今は、40年、50年という選択肢もある。
住宅価格が高くなっている中で、毎月の返済額を抑えたいという需要があるのでしょう。
ただし、金融庁も2026年9月、超長期住宅ローンについて、利用者保護の観点から金融機関の取り扱い状況を確認していく方針を示したと報じられています。
これは、50年ローンが悪いという話ではありません。
返済期間が長いからこそ、金利上昇や将来の残債について、十分に説明し、理解したうえで利用する必要があるということだと思います。
月々5万円安い。でも、それだけで決めていいのでしょうか
今回の記事には、興味深い試算がありました。
7,000万円を借りて、当初の金利を年1.3%とした場合です。
借入後に金利が段階的に上がるという条件で、35年返済と50年返済を比較しています。
その結果、毎月の返済額は、おおむね次のようになると紹介されています。
35年返済では、約20.8万円から約22.8万円へ。
50年返済では、約15.9万円から約17.9万円へ。
確かに、50年ローンの方が月々の返済は約5万円少なくなります。
月5万円。
年間で60万円です。
これは大きいですよね。
子どもの教育費に使うこともできます。
家族旅行にも使えます。
将来のために貯蓄することもできます。
だから、50年ローンという選択肢そのものを否定するつもりはありません。
ただ、ここからが大切なんです。
返済期間を長くすると、利息はどうなるのか
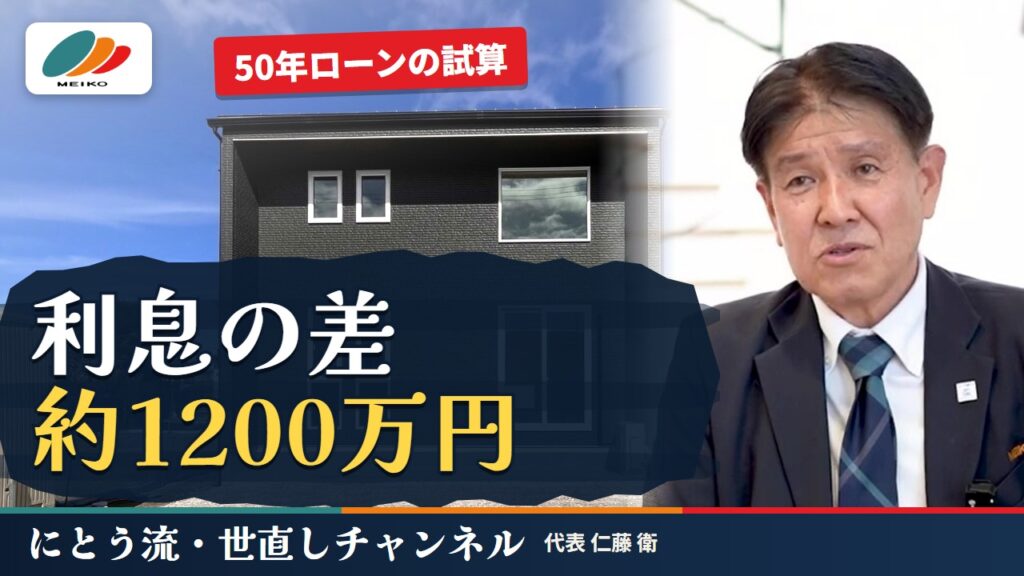
同じ試算では、金利が上昇した場合の総利息も比較されていました。
35年返済では、総利息が約2,440万円。
50年返済では、約3,638万円。
その差は、約1,200万円です。
もちろん、これは7,000万円を借りた場合の、一定の金利条件に基づく試算です。
すべての住宅ローンで、必ずこの金額になるわけではありません。
でも、考えてほしいんです。
毎月の返済額を減らすために返済期間を延ばすと、借りている期間が長くなります。
その分、利息を支払う期間も長くなる。
当たり前のことですが、毎月の返済額ばかり見ていると、意外と見落としやすいところです。
私は、家づくりでも同じことを感じます。
最初の建築費が安いから得なのか。
住んでからの電気代が安いから得なのか。
それとも、設備の交換費用まで含めて考えるべきなのか。
目の前の数字だけでは、本当の負担は分からないんです。
35年後にも、住宅ローンが残っているということ
もう一つ、記事を読んで気になった数字があります。
50年ローンの場合、35年後の残債が約2,840万円になるという試算です。
7,000万円を借りて、35年間返済しても、まだ約2,840万円残っている。
これは、なかなか大きな金額です。
例えば、25歳で50年ローンを組んだとします。
完済するのは75歳です。
60歳になったとき、まだ15年間の返済が残っています。
65歳になっても、あと10年間あります。
もちろん、その頃も働いている方はいらっしゃるでしょう。
資産や貯蓄が十分にあるご家庭もあります。
でも、定年後の収入がどうなるかは、人によって違います。
子どもの進学。
親の介護。
ご自身の健康。
働き方の変化。
35年、50年という時間の中では、いろいろなことが起こります。
だから私は、住宅ローンを考えるとき、今の年収だけで判断してほしくないんです。
60歳のとき、65歳のとき、その家計はどうなっているでしょうか。
ここまで考えておきたいと思います。
家を売ればローンを返せる、とは限りません
今回の記事では、オーバーローンについても触れられていました。
これは、住宅ローンの残高が、その家を売却できる金額より多くなってしまう状態です。
例えば、住宅ローンが3,000万円残っている。
でも、家を売却しても2,500万円にしかならない。
そうなると、売却代金だけではローンを完済できません。
もちろん、住宅の価格は土地の条件や建物の状態、市場環境によって違います。
すべての家が値下がりするわけではありません。
ただ、返済期間が長いほど、元金の減るスピードが遅くなりやすい。
そのことは知っておいてほしいんです。
転勤や転職、家族構成の変化などで、将来、住み替えを考える可能性もあります。
そのとき、住宅ローンの残高がいくらなのか。
これは、とても大切なことです。
50年ローンが悪いのではありません。使い方なんです
ここまで読むと、
「仁藤さんは50年ローンに反対なんですか?」
と思われるかもしれません。
いえいえ、そうではありません。
返済期間を長くすることで、毎月の家計に余裕を持たせられる場合もあります。
若いうちに住宅を取得し、子育てに必要なお金を確保する。
そういう考え方もあるでしょう。
ただ、その余裕をどう使うかが大切なんです。
毎月の返済が5万円少なくなったから、5万円分高い家を買う。
これでは、返済期間を延ばした意味が変わってきます。
一方で、返済額を抑えた分を貯蓄に回す。
金利が上がった場合に備える。
将来の教育費や設備交換費用を準備する。
そういう使い方なら、長期ローンが家計の柔軟性を高める場合もあります。
ただし、貯蓄や運用にはそれぞれ条件がありますし、繰り上げ返済を急いで手元資金を減らしすぎるのも考えものです。
私は、家を建てることだけを優先して、家族の生活を苦しくしてほしくないんです。
住宅ローンの返済額だけで、家の予算を決めないでください
ここからは、いつもの仁藤流の話になります(笑)。
家づくりを考えるとき、住宅ローンの月々の返済額を計算しますよね。
月8万円なら大丈夫。
月10万円までなら払える。
そうやって予算を考えます。
でも、私はもう少し広く見てほしいんです。
例えば、毎月の支出です。
住宅ローン。
電気代。
水道代。
車の燃料代。
保険料。
そして、将来の修繕や設備交換に備えるお金。
家族が暮らしていくためには、いろいろな支出があります。
住宅ローンを月1万円安くできたとしても、住んでからの光熱費が月1万円高ければ、家計全体ではどうでしょう。
もちろん、これは単純な例です。
でも、考え方としては大切だと思いませんか。
家の値段は、契約したときの金額だけでは決まりません。
住んでから、何十年も掛かるお金があります。
だから明工建設では、生涯住宅費という考え方を大切にしています。
高性能住宅は、住宅ローンを考えるうえでも意味があります
私は、断熱や気密、換気、太陽光発電、蓄電池などを、一つひとつの設備として売りたいわけではありません。
それぞれが、住んでからの暮らしにどう役立つのか。
そこを考えたいんです。
例えば、断熱性能を高めることで、暖冷房に必要なエネルギーを抑えられる可能性があります。
太陽光発電があれば、購入する電気を減らせる場合があります。
蓄電池を組み合わせれば、発電した電気を夜間に使うこともできます。
ただし、設備を導入すれば必ず経済的に得をするというわけではありません。
初期費用が掛かります。
メンテナンスや交換費用も必要です。
だから、導入費用と将来の支出を比較する必要があります。
私が考えているのは、住宅ローンと住んでからの支出を別々に考えないことです。
家の性能を上げるために建築費が増えるなら、その増加分をどう回収できるのか。
逆に、設備にお金を掛けすぎて住宅ローンが重くなるなら、それは本当に合理的なのか。
そこまで考えて、ご家族に合った答えを探したいんです。
家づくりは、借りられる金額ではなく、暮らせる金額で
住宅ローンの審査に通った。
銀行から、これだけ借りられると言われた。
それは、もちろん一つの目安になります。
でも、銀行が貸してくれる金額と、ご家族が無理なく返せる金額は、必ずしも同じではありません。
家を建てた後にも、人生は続きます。
お子さんは成長します。
車も買い替えます。
家電も壊れます。
家の設備も、いつか交換が必要になります。
そして、ご家族自身も年齢を重ねていきます。
だから、家づくりの予算は、住宅ローンの返済額だけで決めないでほしいんです。
私は、家を建てることがゴールだとは思っていません。
その家で、家族が気持ちよく暮らしていくこと。
それが目的です。
最後に。50年先まで考えるなら、家そのものも50年先を見てほしい
50年住宅ローンという言葉を聞いて、私はもう一つ考えました。
50年間、お金を返していくなら。
その家は、50年間どのように使われていくのでしょうか。
断熱性能はどうか。
耐震性能はどうか。
設備の交換はしやすいか。
メンテナンスはどうするか。
家族構成が変わったとき、間取りは対応できるか。
住宅ローンだけを50年に延ばしても、家そのものの将来を考えていなければ、少しもったいない気がするんです。
だから、住宅ローンを考えるときには、ぜひ家の寿命や維持費についても聞いてみてください。
そして、住宅会社にこんな質問をしてほしいんです。
「この家を35年、50年と住み続けたとき、住宅ローン以外にどんなお金が掛かりますか?」
この質問に、きちんと向き合ってくれる会社かどうか。
私は、そこが大切だと思っています。
50年ローンを選ぶことが正解のご家庭もあるでしょう。
35年ローンの方が合っているご家庭もあるでしょう。
大切なのは、どちらが流行しているかではありません。
その返済計画で、家族が安心して暮らし続けられるか。
そこを一緒に考えることが、本当の家づくりではないでしょうか。
ご縁を大切に。
住んでからがお付き合いの始まり。
おかげさまでありがとうございます。
参考記事
住宅価格の高止まりと超長期住宅ローンに関する報道(2026年10月)
※本文の住宅ローン試算は、参考記事に記載された一定の金利・返済条件によるものです。実際の返済額、総利息、金利変更時の取り扱いは金融機関や商品によって異なります。住宅ローンの選択は、金融機関やファイナンシャルプランナーなどにも相談し、ご自身の家計に合わせて判断してください。
お読みいただき、ありがとうございます。
もし今回の内容に少しでも共感いただけたなら、
こちらもきっとお役に立てると思います。
良かったらこちらの記事もお読みください
明工建設が選ばれる理由とは?
第1位 住む人の幸せを考え抜いた高性能住宅
明工建設の家は強い方が売れる、省エネだから売れる・・・
そんな安っぽい理由で、住宅を高性能にしているわけではありません。
高性能な家に住んでもらった先にある『家族の幸せ』を手に入れてもらいたいから高性能にしているのです。
第2位 圧倒的省エネ住宅で1,000万円以上の節約に
明工建設の考える住宅は、住むだけでお金が貯まります。
光熱費が0円以下にすることが出来る、圧倒的省エネ住宅であなたの家計を守ります。
第3位 売ることが仕事じゃない!お客様のありがとうを考えるご提案
明工建設は住宅を売ることを仕事だと考えていません。
お客様の幸せをとことん考え、その結果『ありがとう』を頂くことを仕事にしています。
その対価としてお金を頂く。これが明工建設のポリシーです。
第4位 最新の技術提供なのに、圧倒的なコスパを実現
M-THE BESTに代表されるように、明工建設の家は常に最新の技術を提供します。
それなのに誰もが納得、いやそれ以上のコスパの良さで皆様に選ばれています。
それを実現出来るのは、圧倒的な仕入れ力と無駄なお金を使わない工事力があるからです。